私は今、資産形成のひとつの目標として「1億円」を目指しています。
「シングルマザーで1億円なんて無理じゃない?」
「そもそも、そんな大金本当に必要?」
そう思う方もいるかもしれません。
実際のところ、今の生活を続けるだけなら、1億円がなくても暮らしていくことはできます。
それでも私が1億円をひとつの目安にしているのは、贅沢な暮らしがしたいからでも、仕事を完全に辞めて遊び暮らしたいからでもありません。
一番の理由は、「お金のために無理して働き続けなければいけない状態」から抜け出し、子どもとの時間や働き方の選択肢を増やしたいからです。
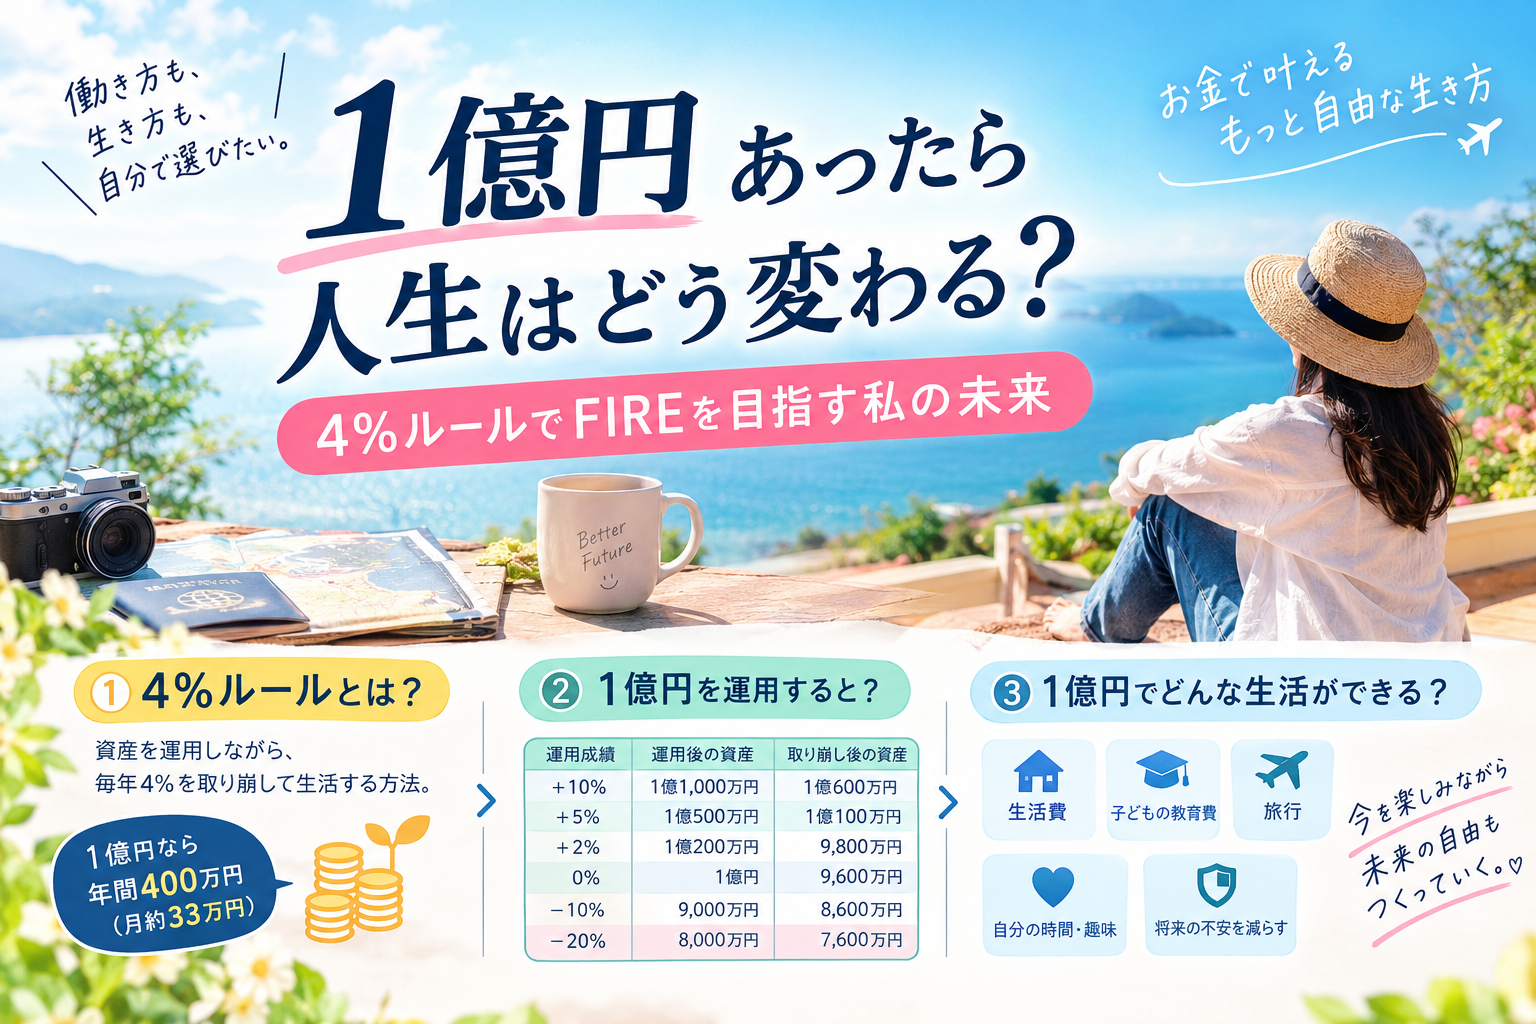
FIREについて調べていると、必ず目にするのが「資産の4%を取り崩して暮らす」という4%ルール。
「1億円あれば、毎年400万円で一生暮らせるの?」と、私も最初は単純に考えていました。
ですが、税金や相場の暴落、日本の物価事情などを細かく計算していくと、「毎年きっちり400万円が自由に使えてハッピー!」というほど甘い話ではないという現実も見えてきました。
この記事では、
- 資産1億円を「4%ルール」で取り崩すと、実際の手取りはいくらになるのか?
- 下落相場が来たときのリスクと、現実的な対策
- 看護師として働きながら、シングルマザーの私が「それでも1億円を目指す」本当の理由
について、私が実際に調べ、自分の生活費と照らし合わせながら考えたリアルなシミュレーションをまとめました。
「もし1億円あったら、自分の人生はどう変わるんだろう?」
そんな疑問を持っている方の、ひとつのリアルな参考になれば嬉しいです。
そもそも「4%ルール」って何?
FIREを目指すとき、必ずと言っていいほど目にするのが「4%ルール」です。
ざっくり言うと、「年間生活費の25倍の資産を作って、毎年その資産の4%以内で生活費を取り崩していけば、資産を減らさずに一生暮らせる」という理論(経験則)のこと。
ここでまず私が「あ、そうだったんだ!」と驚いたのが、
「毎年、そのときの資産残高の4%を使っていいわけではない」
ということです。
最初は私も「1億円あったら、毎年その4%=400万円をずっと使えるのかな?」と単純にイメージしていました。
ですが、本来の4%ルールはもっと慎重に計算されています。
仕組みと根拠(なぜ資産が減らないの?)
このルールの根拠になっているのは、米国のトリニティ大学が行った過去約70年分の相場データ研究(トリニティ・スタディ)です。
米国株と債券を組み合わせた資産運用を前提に、
- 運用のリターン: 年平均 約7%
- 物価上昇(インフレ率): 年平均 約3%
- 実質残る利益: 7% - 3% = 約4%
つまり、「インフレで目減りする分を差し引いても毎年4%程度は運用益として残るから、その範囲内で生活費をまかなえば元本がほぼ減らない」という理屈です。
30年間にわたって資産が尽きなかった確率は95%以上とされています。
生活費から逆算するといくら必要?
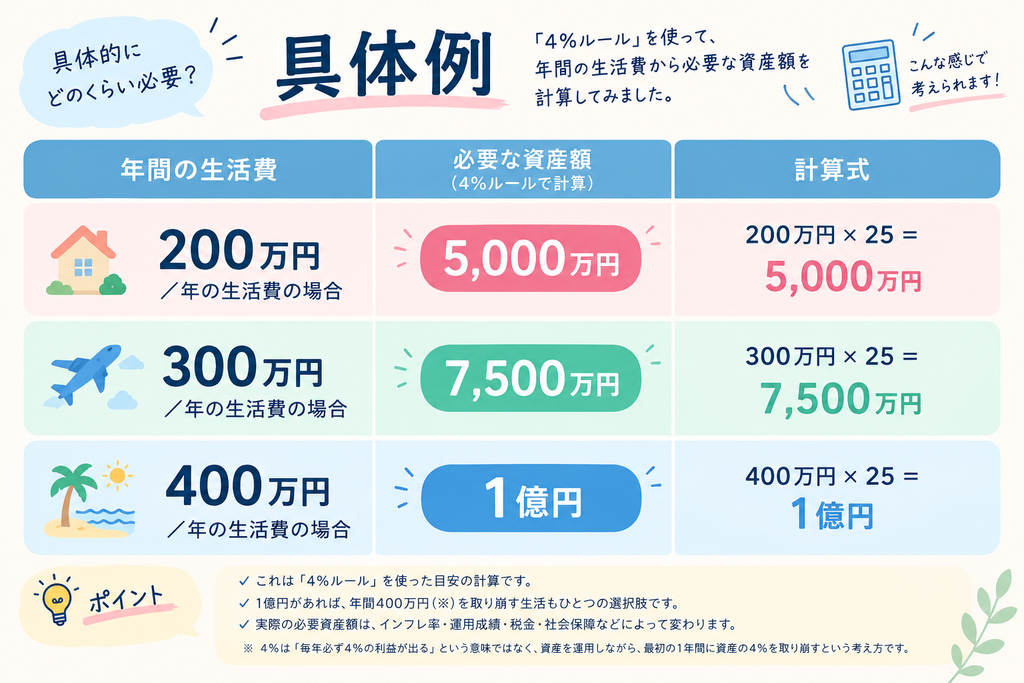
このルールをもとに「年間生活費 × 25倍」で逆算すると、以下のようになります。
- 年間生活費 200万円(月約16万円)の場合: 必要資産 5,000万円
- 年間生活費 300万円(月約25万円)の場合: 必要資産 7,500万円
- 年間生活費 400万円(月約33万円)の場合: 必要資産 1億円
子育てをしながら生活し、教育費やもしもの備えも考えると、わが家の場合は年間300万〜400万円ラインがひとつの現実的な目安になります。
だからこそ「まずは1億円」という数字が目標として見えてきました。
日本で実践するときに気をつけたい3つの現実
ただ、理論上は「1億円あれば年400万円使える」と言われても、実際に日本で生活しながら取り崩すとなると、そう単純にはいきません。調べていく中で、特に気をつけるべき現実が3つありました。
- 税金で約20%引かれる(手取りは約320万円)NISA口座以外の特定口座で利益を取り崩す場合、約20.315%の税金がかかります。400万円取り崩しても手元に残るのは実質約320万円(月約26.6万円)。「400万円まるまる使えるわけではない」という前提で計算しておく必要があります。
- 為替(円高・円安)のリスクオルカンやS&P500などドル建てメインで運用している場合、極端な円高局面になると、円換算での資産額や取り崩し額が大きく目減りするリスクがあります。
- 30年以上の長期リタイアには「3.5%」くらいが安心もともとの4%ルールは「引退期間30年(老後リタイア)」を想定しています。30代・40代で早期リタイアして40〜50年先まで見据えるなら、取り崩し率を「3〜3.5%」程度まで落として、より慎重に見積もるのが安全だと感じました。
1億円の4%=400万円の落とし穴。「儲かる金額」ではなく「取り崩し額」
1億円の4%を計算すると、
1億円 × 4% = 年間400万円(月あたり 約33.3万円)
となります。
数字だけを見ると「毎月33万円も使えるなら余裕で暮らせる!」と思えますよね。
ですが、ここで絶対に勘違いしてはいけないのが、
「毎年400万円の利益が出るわけではない」
ということです。
投資信託などの運用には、当然ですが波があります。
+10%と大きく増える年もあれば、−10%や−20%と大きく下落する年もあります。
運用の成果(増減)によって、1年後の資産額はこれだけ変わります。
| 相場の状況 | 1億円を運用(年初) | 年間の取り崩し額 | 運用の成果(増減) | 1年後の資産(年末) |
| 好調な年(+10%) | 1億円 | 400万円 | +1,000万円 | 1億600万円(増えた!) |
| 暴落の年(−20%) | 1億円 | 400万円 | -2,000万円 | 7,600万円(激減…) |
※1年目の取り崩し額を400万円と仮定した、税金などを考慮しない単純なシミュレーションです。
この表を見ると分かるように、400万円を取り崩したからといって、資産が毎年減るわけではありません。
+10%なら、400万円を使っても資産は増えます。
一方で、−20%の大きな下落があれば、400万円を使った後には7,600万円まで減ります。
「使った400万円」以上に、「相場の値下がり(2,000万円)」で元本が削られてしまうのが、暴落時のリアルな怖さです。
だからこそ、4%ルールとは「毎年確実に4%儲かる魔法の運用」ではなく、増減の波がある資産の中から、生活費として一部を取り崩していく計画だということは、肝に銘じておかなければなりません。
4%なら本当に一生大丈夫?「FIRE直後の暴落」という落とし穴
ここまで考えると、「じゃあ、1億円あれば4%ずつ使って一生安泰なの?」と思いますよね。
ですが、現実はそんなに単純ではありません。4%ルールは「絶対に資産がなくならない保証」ではないからです。
特に気をつけたいのが、「FIREした直後に大きな暴落が直撃するリスク」です。
- 1億円でFIREをスタートする
- その直後に相場が暴落し、資産が7,000万〜8,000万円に減る
- そこから生活費として予定通り400万円を取り崩す
- 元本が大きく削られ、その後の相場回復の波に乗れなくなる
スタート直後に大きな下落を食らうと、資産寿命は一気に縮んでしまいます。
また、トリニティ・スタディは「30年間のリタイア生活」を前提にしているため、30代・40代でリタイアして40〜50年先を見据えるなら、より慎重に見積もらなければいけません(米モーニングスター社のレポート等でも、長期リタイアの安全な取り崩し率は3〜3.5%程度が推奨されています)。
だからこそ、「1億円あれば絶対安心!」と過信するのではなく、「相場が下がったときにどう守るか」を最初から考えておく必要があります。
1億円をどう使う?「定額」と「定率」の取り崩し方
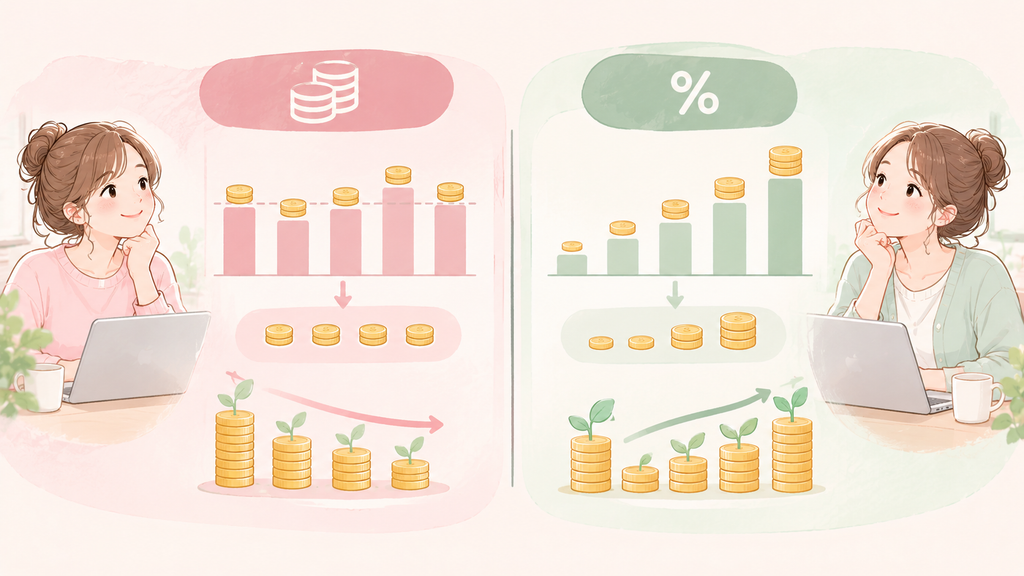
暴落リスクにどう備えるかを考える上で、取り崩し方の違いを比較してみます。
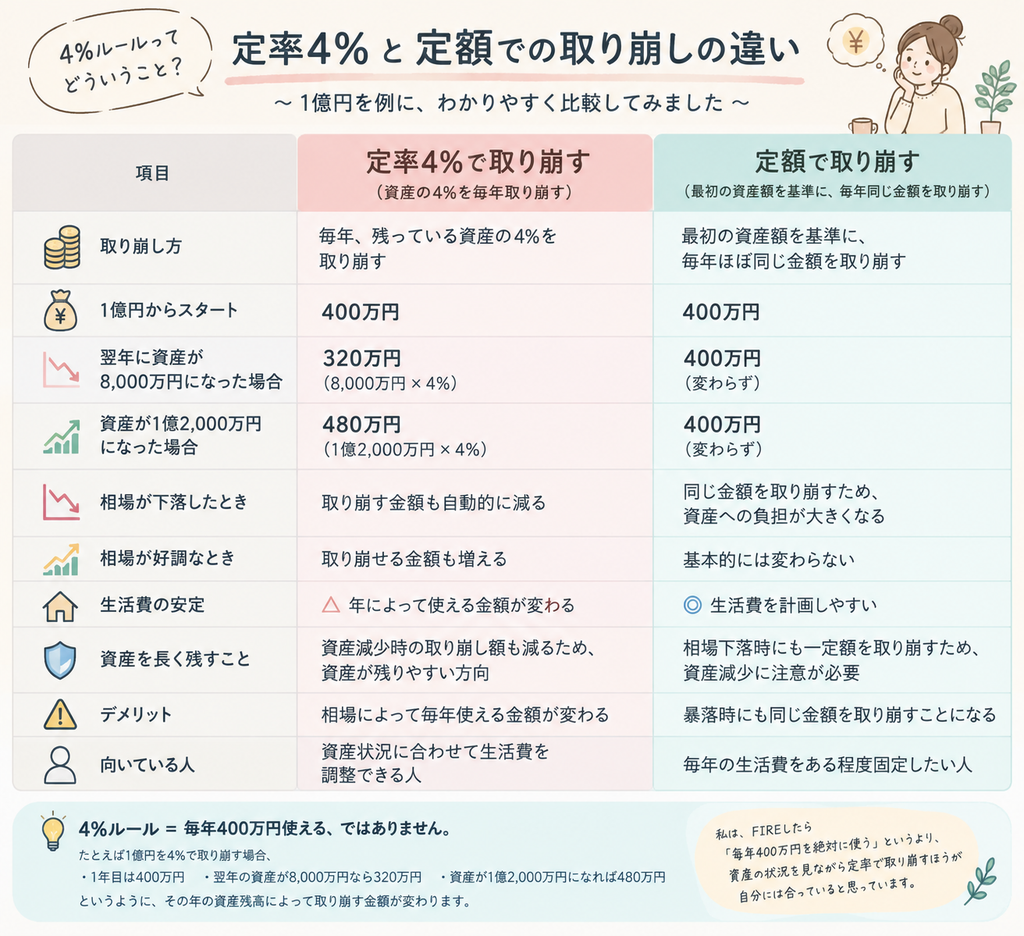
| 項目 | 定額取り崩し | 定率取り崩し |
| 取り崩し方 | 決めた金額(例:年400万円)を使う | その年の資産残高の○%(例:4%)を使う |
| 相場が良いとき | 生活費は一定(残った資産はさらに増える) | 使えるお金が増える(旅行やプチ贅沢に回せる) |
| 相場が悪いとき | 資産が減っても同じ金額を使い続ける | 資産に合わせて、使えるお金も減らす |
| メリット | 生活設計がしやすい | 資産に合わせて調整でき、資産寿命が延びる |
| デメリット | 暴落時に元本を急速に削ってしまうリスク | 相場によって生活費が毎年変わる |
生活費をきっちり固定したい人は「定額」、資産残高の保全を優先したい人は「定率」が向いています。どちらが絶対の正解というわけではありません。
私の性格なら、絶対に「定率取り崩し」が合っている理由
この2つを比べたとき、もし将来1億円を達成できたとしても、私は「定率」で取り崩していきたいと思っています。
理由はすごく単純で、
「資産が減っていくストレスに、私のメンタルが耐えられない気がするから」です。
今でも、毎月積み立てをして資産が増えていく画面を見るのはすごく安心するし、素直に嬉しいです。
そんな私が、仮に資産が8,000万円までガクッと落ちている年に、
「ルール通りだから大丈夫。今年も400万円使っていいよ」
と言われても、怖くてとても使えません。絶対にお金を使うたびに罪悪感や不安が湧いてくると思います。
それなら、
- 相場が良くて資産が増えた年は、旅行に行ったり少し贅沢に使う
- 相場が悪くて資産が減った年は、生活費を引き締めて守りに徹する
というスタイルのほうが、私の性格にはずっと合っています。
暴落したら無理に取り崩さない。「少し働く」という選択肢
ただ、定率取り崩しだと「資産が減った年は、使える生活費が一気に下がる」という問題が出てきます。
でも、私は「FIREしたからといって、絶対に働かない」とは思っていません。
資産が大きく下落して、「今年は投資資産から予定していた金額を取り崩すのはちょっと怖いな」と思ったら、その分だけ少し働けばいい。
看護師なので、パートなどで週に何日か働いて生活費の一部を補うという選択肢もあります。
毎日フルタイムで夜勤をこなす必要はありません。
週に数日働いて月10万円ほど稼ぐだけでも、投資資産から無理に取り崩す金額を大きく減らせます。
私にとっては、
「FIREしたら絶対に働かない」と意地を張るよりも、
「働かなくてもいいけれど、必要ならいつでも少し働ける」
くらいの距離感のほうが、ずっと安心できます。
資産が順調なときは好きなことをして過ごし、相場が悪いときは少し働く。
子どもにお金が必要な時期や、もっと旅行に行きたいと思ったらその分だけ働く。
そんなふうに、資産と労働を組み合わせながら、自分で働き方をコントロールすること。
それも私にとってはFIREの立派な一つの形です。
1億円あれば、無理に取り崩さなくてもいい。「貯金を辞められる」という豊かさ
FIREというと、「資産を取り崩してそのお金で生活する」というイメージばかりが先行しがちです。
でも、出口戦略を真剣に考える中で、私はもう一つの大きな気づきがありました。
それは、「目標資産に到達したら、もう無理して資産形成(貯金や投資)をしなくていいんだ」ということです。
現在、私は倹約や家計管理を徹底して、毎月の給料の約8割をNISAなどの投資・貯金に回しています。
これは自分自身で納得してやっていることですが、裏を返せば「毎月、手取りの2割程度で生活をやりくりしている」ということです。
もし、1億円という十分な資産の土台ができたらどうなるでしょうか。
その時点で資産形成をストップすれば、資産を1円も取り崩さなくても、毎月の給料を手取り100%そのまま生活や子どものために使っていいことになります。
これまで手取りの2割で暮らしていた人間が、手取りの全額を毎月使っていい状態になる。
それって、生活の実感としては信じられないくらい豊かになると思いませんか?
- 毎月「貯金しなきゃ」と口座残高を気にするプレッシャーがゼロになる
- 子どもがやりたいと言った習い事や体験に、手取りから迷わずお金を出せる
- 旅行に行ったり、美味しいものを食べたりする費用も、その月の給料から気持ちよく支払える
- 1億円の資産はそのまま運用し続けておけば、自分たちの未来の盾として勝手に育ってくれる
「資産を取り崩すのが怖い」「相場が荒れていて売りたくない」と思うなら、無理して取り崩す必要なんてどこにもありません。
「資産形成を終わらせて、自分の給料を全部使えるようになる自由」。
これだけでも、今の私にとっては働き方や暮らしを根本から変えてくれる、ものすごく大きくて現実的なゴールだと感じています。
そもそも、私に1億円は必要なのか?
ここまで書いておいてですが、正直、今の私の生活だけを考えれば1億円も必要ありません。
生活費だけなら、もっと少ない資産でも暮らしていけると思います。
それでも私が1億円を目標にしているのは、「1億円あれば何もしなくていいから」ではありません。
むしろ、「やりたくないことを、お金のためだけに続けなくてもいい状態になりたい」という気持ちがあるからです。
私が欲しいのは、1億円という数字そのものではなく、1億円を持ったときに得られる「安心感と選択肢」なんだと思います。
今の仕事を続けるのか。
少し働く日数を減らすのか。
管理職をやめていち看護師として働くのか。
子どもとの時間を増やすのか。
もっと旅行に行くのか。
「お金のために、この仕事を続けるしかない」ではなく、「私はどうしたい?」で選べるようになりたい。
それが、私にとってのFIREです。
貯金することが「我慢」から「自由を買う」に変わった
子どもの頃に周りの大人によく「貯金しなさい」と言われて育った方は多いのではないでしょうか?
でも、どうして貯金するのか、貯金すると何ができるようになるのかまでは教えてもらった人はきっと多くないでしょう。
私もその中の1人です。
だから私の中では、「お金は使わずに貯めておいたほうがいいもの」という義務感だけがあり、なんのために貯めているのかよく分からず、ある程度貯まると使ってしまう……そんなことを繰り返して、結局なかなかお金が残りませんでした。
でも、資産形成を続けていく中で、少しずつ考え方が変わりました。
資産があれば、働き方を変えることもできるし、子どものためにお金を使うこともできる。
行きたい場所に旅行することもできるし、何かあったときに無理して働かなくてもいいという安心感を持てる。
お金を持っていることは、ただ通帳の数字が増えることではなく、将来の選択肢を増やすことなんだと分かってきました。
今は、「お金を貯めている」というより、「未来の自由を買っている」という感覚があります。
1万円、10万円、100万円と資産が増えていく。その先に1,000万円があり、5,000万円があり、1億円がある。
昔の私のように「とりあえず貯金しなきゃ」と息苦しくなっている人にこそ、資産を持つことで得られるこの自由を知ってほしいなと思います。
1億円という目標も、我慢を重ねた先にある修行のような数字ではなく、将来の自分と子どもの選択肢を増やすためのワクワクする目標として目指しています。
今を犠牲にして、未来のためだけに生きているわけではない
「今しかできない経験があるんだから、今はお金を使ったほうがいい」
「貯めるばかりじゃなくて、今を楽しむべき」
そんな意見をよく耳にします。
それも、本当にその通りだと思います。
子どもには今しかできない経験がありますし、今だからこそ使うべきお金もあると思っています。
でも私は、「今しかできないこと=たくさんお金を使うこと」ではないとも思っています。
資産形成を始めてから、以前のように、なんとなく買い物をすることが減りました。
「これ欲しいかも」と思っても、すぐに買うのではなく、
「本当に必要なのかな?」
と、一度立ち止まって考えるようになったんです。
投資を始めて、
「今使わずに残したお金は、未来に向かって育っていく」
ということを知ったからだと思います。
だからといって、何でも我慢しているわけではありません。
むしろ、自分や子どもにとって本当に大切だと思うことには、ちゃんとお金を使うようになりました。
自分のためのお金は、未来につながることに使う
例えば、ブログを書くためのMacBook。
資格の勉強に使うお金。
こういった、自分の知識や経験、これからの可能性につながることには、あまりお金を惜しみません。
「安いから」という理由だけで選ぶのではなく、必要だと思えば使う。
そのほうが、私には合っていると感じています。
子どもには「旬」がある
そして、子どもに使うお金については、もっとそう思います。
私は、子どもには「旬」があると思っています。
今しか楽しめないこと。
今だから経験できること。
今だから夢中になれること。
そういうものには、きちんとお金を使いたい。
例えば、今、息子はレゴにハマっています。
普段は川遊びをしたり、大きな公園に行ったりすることが多いのですが、レゴで遊んでいるときは、時間を忘れて集中しています。
そんな姿を見ていると、
「今、この子がこんなに夢中になれるものに出会っているなら、そこにはお金をかけてもいいな」
と思います。
レゴは、いつか興味がなくなるかもしれません。
でも、それでいいと思っています。
今しか楽しめない「旬」だからこそ、今買う意味がある。
「経験」にはお金を使いたい
私自身は、高級ブランドが欲しいとか、贅沢な旅行がしたいといった欲は、今はあまりありません。
なぜなら、今は資産形成そのものが楽しいからです。
でも、息子が「ここに行きたい」と言えば、一緒に行きたい。
子どもはいろいろな経験をしてみないと、自分が何が好きなのか、何が嫌いなのかも分からないと思うからです。
そして、子どもがいろいろなことを経験する中で、
「これが好きなんだ」
「これはあまり好きじゃないんだ」
と知っていくことは、親にとっても大切なことだと思っています。
だから、旅行やお出かけ、子どもが興味を持ったことには、必要以上に「節約しなきゃ」とは考えていません。
お金を使わないことも、我慢とは限らない
給与の多くをNISAに入れていても、私は「我慢している」とはあまり感じていません。
使いたいものがないのに、無理にお金を使う必要はないと思っているからです。
以前は、「お金を使わない=我慢」という感覚があったかもしれません。
でも、投資を始めてから少し考え方が変わりました。
見栄やストレス発散でなんとなく使うお金を減らして、本当に大切だと思うものにお金を使う。
そのほうが、自分にとっては満足度が高い。
そして、使わずに残したお金は、ただ銀行口座に置いておくのではなく、未来の自分の選択肢を増やしてくれる。
そう考えるようになりました。
今を楽しむことと、未来に備えること
「今しかできないことがあるから、今を楽しもう」
という考え方も、
「将来のために、今からお金を貯めよう」
という考え方も、どちらも間違っていないと思います。
私が大切にしたいのは、その間でバランスを取ること。
なんとなく使うお金は減らす。
本当に大切なことには使う。
そして、今使う必要がないお金は未来に回す。
それだけです。
資産形成を始めて、私は「お金を使わないこと」が単なる節約ではないと知りました。
お金を使わずに残すことも、未来の選択肢を増やすためのひとつの方法。
そして同時に、今しかできない経験にお金を使うことも、未来には買えない大切なものだと思っています。
資産形成は、単にお金を増やすだけではなく、私にお金の使い方と、生き方を考えるきっかけをくれたような気がします。
1億円を目指しているから、今の仕事も前向きに頑張れる
今の仕事は、正直大変です。
管理職になってから、人のこと、会社のこと、経営のことなど、以前より考えることが圧倒的に増えました。
「もう管理職なんてやりたくないな」と弱音を吐きたくなる日も普通にあります。
それでも今は、1億円という明確な目標があります。
だからこそ、「このプレッシャーをずっと一生続けなきゃいけない」と追い詰められるのではなく、「今はこの経験も、1億円に近づくための大切なたくわえの期間」と前向きに捉えられるようになりました。
いつか目標を達成したときに、「じゃあ、この先どう働きたい?」と改めて自分の心に問いかければいい。
逃げ道とゴールが見えているだけで、今の仕事に対する心のゆとりはまるで違います。
1億円は「ゴール」ではなく「人生の選択肢を増やす切符」
もし本当に1億円を達成したら、仕事をスパッと辞めるかもしれないし、辞めないかもしれない。
週2日だけ働くかもしれないし、管理職を降りて現場の看護師に戻るかもしれない。
子どもとの時間を最優先にして、まったく新しいことに挑戦しているかもしれません。
まだその時の自分が何を選ぶかは分かりません。
でも、「何をするか分からない自由」と、「お金がないから何も選べない不自由」は全く違います。
私は、自分の人生の舵を自分で握れるようになりたい。その選択肢を手に入れるために、1億円を目指しています。
1億円あれば何もしなくても一生安泰、なんて甘い世界ではありません。
税金もかかるし、相場も荒れるし、子育てには想定外の出費もつきものです。
それでも、資産が増えるほど「お金がないから諦める」という場面は確実に減っていきます。
私が欲しいのは、豪華な暮らしではなく、もっと自由に、もっと安心して、自分と息子の人生を自分自身で選べる強さです。そこへ向かう道のりも楽しみながら、これからも一歩ずつ、大切に資産を育てていこうと思います
→現在はその1億円に対してどれくらい進んでいるの?という現在地は、こちらの毎月の資産公開でまとめています。
→1億円を目指すために、私が実際に毎月積み立てている銘柄や設定はこちら


コメント