「シングルマザーなのに、生命保険に入っていないの?」
そう聞かれたら、驚く人も多いかもしれません。
現在の私は、すべての民間保険を解約して、毎月の保険料は0円。
でも、最初から「保険なんていらない」と考えていたわけではありません。
むしろ過去の私は、
- 保険の知識がないまま営業担当者にすべて丸投げしていた
- 元夫と合わせて毎月12万円(自分だけで月6万円!)もの保険料を払っていた
- 「子どもがいるから、もっと保障を手厚くしなきゃ」と信じ切っていた
- やめたいのに、担当者の引き止めが怖くて何回も解約を先送りした
- 数百万円の元本割れを受け入れるのが怖くて、決断できなかった
という、完全に「保険の罠」にはまっていた状態でした。
そんな私が、お金の勉強を一からやり直し、電卓を叩いて現実と向き合った結果、2025年9月にすべての民間保険を手放す決断をしました。
現在は看護師として働きながら、金融資産約1,800万円を持ち、シングルマザーとして5歳の息子を育てています。
この記事では、「シングルマザーに生命保険はいくら必要なのか?」という疑問について、私自身のリアルな家計試算を公開しながら解説します。
さらに後半では、誰でも自分の家計に当てはめて「本当に必要な保障額」を計算できるステップを用意しました。
ただし、最初にひとつだけお伝えしておきます。
私のケースが、そのまま他の人にも当てはまるわけではありません。
家族構成、子どもの年齢、収入、資産、住居環境によって、必要な保障は大きく変わります。
「保険ゼロが正解」と言いたいわけではありません。私がどう考えて保険を見直したのか、ひとつの実例として読んでもらえたら嬉しいです。
「社会人になったら保険に入るもの」だと思っていませんか?
「社会人になったら、ちゃんとした保険に入るもの」
「親から、とりあえず保険くらい入っておきなさいと言われた」
そんなふうに、
「大人になったら保険に入るのが当たり前」
と思っていませんか?
以前の私も、まさにそうでした。
保険の本質なんて考えたこともなく、
「みんなが入っているから、自分も入るもの」
くらいに考えていました。
大学病院に看護師として就職したとき、入職時のオリエンテーション会場には、スーツを着た保険の営業担当者の方たちが並んでいました。
同期の多くが、説明を聞いてそのまま保険の契約書を書いていたのを覚えています。
でも、当時の私は加入しませんでした。
といっても、金融知識があったからではありません。
単純に、
「手続きが面倒だった」
だけです。
でも、今振り返ると、あのとき加入しなかったことは結果的に良かったと思っています。
なぜなら、独身で養う家族がいなければ、万が一自分が亡くなっても、経済的に大きく困る人はいないからです。
病気やケガについても、日本には健康保険や高額療養費制度があります。
高額療養費制度では、医療費の自己負担が年齢や所得に応じた上限額を超えた場合、その超過分が支給されます。2026年8月からは制度の見直しも行われています。
もちろん、差額ベッド代や食事代、先進医療など、健康保険の対象外になる費用もあります。
それでも、
「病気が怖いから、とりあえず高額な医療保険に入る」
という考え方を、今の私はしていません。
夫婦で月12万円。保険を「安心を買うもの」だと思っていた
そんな私が保険に入ってしまったのは、結婚してマイホームを検討し始めた頃でした。
ハウスメーカーから、
「ライフプランを相談できる優秀なFPさんがいます」
と紹介されたのが、大手生命保険会社の担当者でした。
知識も豊富で、説明も上手。
私たち夫婦はすっかり安心して、その人の話を信じるようになりました。
そして結果的に、
- 元夫:月6万円
- 私:月6万円
- 世帯合計:月12万円
という、とんでもない金額の保険料を払うことになりました。
当時の私は、毎月6万円も払っているのに、
「自分がどんな保障に入っているのか」
を正確に理解していませんでした。
さらに子どもを妊娠すると、
「もっと保障を増やさなきゃ」
と思っていました。
今考えると、不安を解消する方法が、
「保険に入ること」しか見えていなかった
のだと思います。
「NISAより変額個人年金」を信じていた
当時の担当者からは、
「NISAより変額個人年金のほうが安心で手堅いですよ」
という説明も受けました。
お金の勉強をしていなかった私は、
「プロが言うなら間違いないんだ」
と、そのまま信じていました。
もちろん、担当者を責めたいわけではありません。
自社の商品をすすめることは、ビジネスとして当然です。
問題だったのは、
自分で商品内容や手数料を調べず、他人の言葉をそのまま信じてしまった私自身
だと思っています。
その後、YouTubeや書籍などを通して、お金について勉強するようになりました。
そこで初めて、
「保険って、本当にこんなに必要なの?」
と疑問を持つようになりました。
保険の役割は「起きたら家計が破綻するリスク」に備えること
保険について勉強していく中で、私の考え方は大きく変わりました。
保険は、
「不安だから入るもの」ではなく、「自分では背負えないほど大きな経済的リスクに備えるもの」
と考えるようになったからです。
例えば、自分が亡くなったら子どもの生活が成り立たない。
そんな場合には生命保険が必要です。
一方で、数万円〜数十万円程度の出費なら、貯金で対応できるかもしれません。
私はここを分けて考えるようになりました。
目が覚めてから解約するまでの「2つの壁」
その後、YouTubeや本を通じてお金の勉強を始め、私の保険に対する価値観は180度変わりました。
保険の本来の役割は、「滅多に起きないけれど、起きたら人生が破綻する大損害」に備えるもの。
看護師として医療の現場を見ていても実感しますが、日本の健康保険は非常に優秀です。
年齢や所得に応じた自己負担上限額が定められている「高額療養費制度」(※2026年8月からも所得区分に応じた見直し等が行われています)があるため、
一般的な収入であれば、1ヶ月の医療費自己負担は10万円前後に抑えられます。
差額ベッド代や先進医療など一部対象外の費用はあるものの、「入院費や治療費のような貯金でまかなえるリスク」にまで高い保険料を払う必要はないと気づいたのです。
「毎月6万円も払っている保険、今すぐ解約したい!」
そう思い立ってから、実際に解約できるまでに長い時間がかかりました。私にはどうしても越えられない「2つの壁」があったからです。
壁①:お世話になった担当者の引き止め
解約を申し出るたびに面談になり、
「今やめるのは本当にもったいないです」
「お子さんの将来の教育費はどうするんですか?」
と親身に引き止められました。断るのが苦手だった私は、「今回はやめておきます…」と何回も先送りにしてしまいました。
壁②:元本割れへの恐怖(サンクコスト効果)
もうひとつの壁は、解約すると数百万円単位で元本割れすることでした。
「ここまで払ってきたのに、大損して終わるなんて悔しい」
「相場が戻って元本に戻るまで待とうか……」
そう迷っている間にも、毎月容赦なく口座から6万円が消えていきます。
でもある日、ハッと気づきました。
「今までの損失を取り戻そうとして、この先も毎年72万円(月6万円)を払い続けるほうが、よっぽど大損じゃないか?」
痛みを伴う損切りを受け入れなければ、家計の出血は一生止まりません。
そして2025年9月、私はすべての民間保険を完全に解約しました。
3. 私が今日死んだら息子にいくら残る?リアルに試算してみた
私がシングルマザーでありながら「保険ゼロ」を選べた最大の理由。
それは、感覚で決めたのではなく、「私が今死んだら、息子に実際いくらのお金が残るのか?」を電卓を叩いて徹底的に計算したからです。
私の家計データ
- 年齢:30代前半
- 職業:看護師(厚生年金加入・年収約600万円)
- 家族:息子5歳(1人親扶養)
- 現在の金融資産:約1,800万円
① 国からの公的保障(遺族年金)を計算する
会社員や看護師として厚生年金に加入している親が亡くなった場合、子どもには「遺族基礎年金」と「遺族厚生年金」が支給されます。
- 遺族基礎年金:2026年度基準で、子ども1人の場合は年額109万1,100円(基本額84万7,300円+子の加算24万3,800円) = 月約9.1万円
- 遺族厚生年金:これまでの加入期間や標準報酬月額(年収約600万円ベース)から概算すると、月約5万円前後〜
※遺族厚生年金は2028年4月から制度見直しが予定されていますが、18歳年度末までの子どもを養育する世帯への給付は現行通り維持される方向です。
この2つを合わせると、国から支給される公的保障は【毎月約14万円】になります。
息子は現在5歳なので、高校を卒業する18歳までの残り期間は約13年間。
月14万円 × 12ヶ月 × 13年 = 約2,184万円
つまり、私が万が一亡くなっても、国から約2,200万円の公的年金が支給される計算になります。
② 手元資産と合わせると「約4,000万円」になる
ここに、私が現在保有している資産を足してみます。
- 公的年金:約2,200万円
- 手元の金融資産:約1,800万円
- 合計:約4,000万円
では、息子が18歳まで育ち、さらに大学を卒業するまでにいくらかかるでしょうか?かなり余裕を持って多めに見積もってみました。
- 5歳〜18歳までの生活費・養育費:月15万円 × 13年 = 2,340万円
- 大学4年間の学費・生活費:約800万円
- 子どもの必要資金合計:約3,140万円
子どもの生活費と教育費にゆとりを持って3,500万〜4,000万円かかると仮定しても、「手元の1,800万円+遺族年金約2,200万円」ですでにほぼ全額をまかなえてしまうことが分かりました。
③ 補足:もし「持ち家(団信あり)」があるなら?
さらに住居費についてですが、住宅ローンを組んで持ち家を購入している(または今後購入する予定がある)場合、多くの人が団体信用生命保険(団信)に加入します。
もし契約者に万が一のことがあれば、団信によって住宅ローンの残債はゼロになります。
つまり、
「親が亡くなって、毎月の家賃や多額のローン負担が残る」
のではなく、
「ローンのない家という実物資産が残り、子どもの住む場所の心配がなくなる」
という形になります。住居費の心配が軽くなる家庭なら、生命保険で準備すべき金額はさらに小さくなります。
【本音】それでも私の真似をしてはいけない理由
ここまで読むと、「じゃあシングルマザーでも1,800万円あれば保険はいらないんだ!」と思うかもしれません。
でも、私の真似は絶対にしないでほしいと思っています。
なぜなら、客観的に見て今の私の家計は「かなりリスクを取りすぎている」からです。
理由①:手元現金が「たったの5%(約90万円)」しかない
現在、私の資産1,800万円のうち、現金の比率はわずか5%程度。残りの95%近くはすべて投資信託などの運用に回しています。
「一刻も早くFIREしたい」という焦りから、生活防衛資金を極限まで削ってフルインベストメントに近い状態でアクセルを踏み続けています。
もし今、大暴落が起きて株価が半減し、同時に私が働けなくなったら、家計はかなり追い詰められます。
理由②:「実家のバックアップ」に甘えている自覚がある
もうひとつの大きな理由は、家族の存在です。
私の両親も姉も元気で働いており、「万が一私が倒れても、残された息子をみんなで見守って育ててくれる」という強い甘えとセーフティネットがあるからこそ、保険ゼロという強気な選択ができています。
本来、ひとりで子どもを育てるシングルマザーは、もっとも手堅くリスクヘッジしなければいけない立場です。
実家の支援がなかったり、手元現金が少なかったりする状況で保険まで手放すのは、無謀以外の何物でもありません。
私のスタイルは、「早く資産形成したい焦り」と「恵まれた実家環境への甘え」で成り立っている、かなり危ういバランスなんです。
あなたに必要な生命保険はいくら?失敗しない計算ステップ
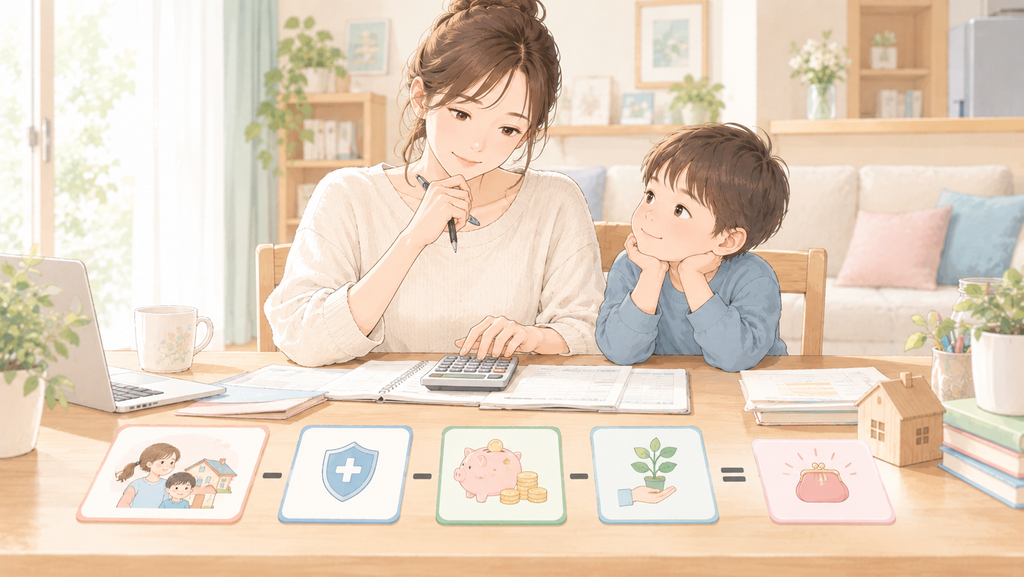
では、一般的なシングルマザーや子育て家庭は、どうやって保険を選ぶべきなのでしょうか?
私が月6万円を払って遠回りしたからこそ分かった、「自分に必要な保障額を自分で割り出す4つのステップ」をご紹介します。
STEP①:必要保障額の基本計算式
生命保険は「なんとなく3,000万円」と決めるものではありません。以下の式で出てきた「不足分の穴」だけを埋める道具です。
【必要な死亡保障額】
= 子どもが独立するまでに必要なお金(生活費+教育費+住居費)
− 遺族年金などの公的保障
− 現在持っている金融資産(預貯金+投資信託など)
− その他の保障(団信、勤務先の死亡退職金など)
STEP②:実際に数字を当てはめてみる
例えば、以下のような家庭があったとします。
- 子どもが独立するまでに必要なお金:3,500万円
- 遺族年金などの公的保障:2,000万円
- 現在の金融資産:800万円
- 会社の死亡退職金など:200万円
これを計算式に当てはめると、
3,500万円 − 2,000万円 − 800万円 − 200万円 = 500万円
となり、「この家庭が保険で備えるべき金額は、たったの500万円でいい」という事実が見えてきます。
資産額によって必要な保障はここまで変わる
同じ「必要資金3,500万円・公的保障2,000万円」の家庭でも、手元の金融資産によって必要な死亡保障はまったく変わります。
| 現在の金融資産 | 公的保障を引いた後の不足額 | 必要な保険の考え方 |
| 100万円 | 約1,400万円 | まとまった死亡保障をしっかり検討する |
| 500万円 | 約1,000万円 | 不足する1,000万円分を割安な保険で補う |
| 1,000万円 | 約500万円 | 必要保障額はかなり小さくて済む |
| 1,500万円 | ほぼ0円 | 大きな死亡保険が必要か慎重に検討 |
| 2,000万円 | 0円以下 | 民間保険に頼らず手元資産で対応できる可能性大 |
「シングルマザーだから○万円の保険に入るべき」という一律の正解はありません。
資産が100万円のときと、1,500万円あるときでは、必要な備えが根本から違うのです。
不足分を補うなら「掛け捨ての収入保障保険」一択
もし計算した結果、「あと500万〜1,000万円くらい足りない」と分かった場合、どんな保険を選べばいいのでしょうか?
死亡保障には大きく分けて2つのタイプがあります。
| 項目 | 定期生命保険(一時金タイプ) | 収入保障保険(年金タイプ) |
| 受取方法 | 死亡時に一括で1,000万〜3,000万円 | 毎月10万円ずつ分割で受け取る |
| 保障総額 | いつ亡くなっても一定額 | 年数が経つにつれて減っていく |
| 保険料 | やや割高 | かなり割安 |
| 向いている目的 | 葬儀費用や引越しなど一時的な出費 | 子どもの毎月の生活費・養育費 |
子育て世帯の不足分を補うなら、圧倒的におすすめなのは「収入保障保険」です。
収入保障保険が合理的な3つの理由
1. 子どもの成長に合わせて保障が減るため、保険料が圧倒的に安い
子どもが5歳のときは「残り13年分の生活費」が必要ですが、15歳になれば「残り3年分」で足ります。必要な保障が年々減っていく現実的な設計だからこそ、保険会社側の負担も少なく、月数百円〜数千円の割安な掛け捨て保険料で済みます。
2. 給料感覚で使えて、残された家族が破綻しにくい
一度に数千万円の大金をドカンと手渡されても、一般人はうまく運用・管理できません。実際、数年で使い果たしてしまうケースも少なくないそうです。毎月決まった額が口座に振り込まれる方が、生活費として計画的に使えます。
3. 完全な掛け捨てだから無駄がない
解約返戻金や満期金はありませんが、そもそも保険に「貯蓄性」を求めてはいけません。保障は割安な掛け捨てで最小限に抑え、浮いたお金を新NISAなどの資産形成に回すのが一番お金が貯まります。
私が出した「3つの選択肢」と結論
当時の私の状況に合わせて検討した選択肢は次の3つでした。
パターンA:保険ゼロ(完全解約)
資産1,800万+遺族年金約2,200万+実家のサポートがあるため、経済的には十分成立する。(現在の私の選択)
パターンB:最低限の収入保障保険(月5万円程度)だけ入る
「もし相場の大暴落が起きたら」「万が一の公的年金の手続きが遅れたら」という不安を、月1,000〜2,000円程度の少額でカバーする最も手堅い選択。
パターンC:大きな生命保険+収入保障保険を重ねる
完全に過剰。月数万円の保険料を払うくらいなら、そのお金を手元の貯金や新NISAに回した方が圧倒的に強い。
私はリスクを取ってパターンAを選びましたが、もし実家の支援が受けられなかったり、
もう少し手堅く守りたいシングルマザーなら、
「パターンB(月5万円程度の少額の収入保障保険だけをネットで掛けておく)」が一番バランスの良い正解だと思います。
【超重要】保険に入るなら「対面の窓口」には絶対行かない
ここが、過去の私の最大の失敗から学んだ最も強い教訓です。
もし不足分を補うために保険に入るとしても、ショッピングモールの保険ショップや対面の営業マンのところへ相談に行ってはいけません。
選ぶなら、スマホやPCで完結する「ネット保険」一択です。
対面窓口には、多額の人件費や店舗の家賃がかかっています。親身に相談に乗ってくれるプランナーの方もビジネスですから、そのコストはすべて私たちが支払う保険料に上乗せされます。
さらに、対面のプロを前にすると「断りづらい空気」になり、当初予定していなかった医療特約や貯蓄型保険まで契約してしまうリスクが跳ね上がります。
自宅でネット保険の見積もりシミュレーションを使い、「計算して足りなかった数万円分だけ」を掛け捨てで契約するのが、もっとも安く安全な方法です。
おわりに:不安を「保険料」だけで解決しなくていい
月6万円を払い続けていた過去は、正直言って非常に高い勉強代でした。
最初から正しい知識を持っていれば、あの数百万円をもっと早く新NISAなどの投資に回せていたはずです。
でも、過去の自分をいくら責めてもお悔やみのお金は返ってきません。
大切なのは、「違和感に気づいたときに勇気を出して舵を切ること」でした。
そして資産形成を続けていて気づいた一番大きな真実があります。
それは、「手元の資産が2,000万、3,000万、5,000万と増えていけば、保険に入る必要性はどんどんゼロに近づいていく」ということです。
高い保険料を毎月払って誰かに守ってもらうのではなく、
- 国の公的年金(遺族年金)を正しく計算する
- 不足分だけをネットの割安な収入保障保険でカバーする
- 浮いた固定費を貯金や投資に回し、手元の資産残高を増やしていく
この順番で備えていくことこそが、シングルマザーが子どもを確実に守りながら、経済的な自由(FIRE)に近づく一番確実な道だと信じています。
まずは、今契約している保険証券を引っ張り出して、「毎月いくら払っているのか」「万が一のときに国からいくらもらえるのか」を一度計算してみてください。
誰かに言われた金額ではなく、自分の家計の数字を直視すること。それだけで、毎月のモヤモヤは驚くほど軽くなるはずです。
あわせて読みたい関連記事


コメント