2027年1月から、新しい未成年者向けの非課税制度「子どもNISA」が始まります。
楽天証券など大手のネット証券では、いよいよ来月(2026年10月)から事前受付がスタートします。
「うちもやった方がいいのかな?」
「教育資金のために始めるべき?」
そう気になっているママも多いのではないでしょうか。
「で、結局子どもNISAってどうする?」
という問いに対して、私の結論ははっきりしています。
- 基本の結論:親自身のNISA枠を埋められないなら、子どもNISAは無理にやらなくていい
- 例外の結論:子どもが未就学児で、親の枠を使い切る見込みがあるなら「子どもNISA」を急ぐ価値がある
「子どもの口座を作ってあげるのが親の愛情」みたいな空気もありますが、家計の安全を考えたら、基本は親の枠が最優先です。
今回は、私が「親の枠優先でいい」と考える理由や、教育費を投資で用意する本当のリスク。
そして、なぜ我が家は満額やるのか、S&P500とオルカンで揺れるリアルな投資戦略について書いてみます。
なぜ「親のNISA枠が優先」でいいのか?
投資の情報を見ていると、「子どものために早く始めなきゃ!」と焦るかもしれません。
でも、私の正直な持論はこうです。
「親自身の新NISA枠を埋めきれない世帯なら、子どもNISAは無理にやらなくていい」。
理由は3つあります。
① 金銭的なメリットが少ない
親自身の新NISA枠は、ひとり生涯1,800万円。 夫婦ならふたりで最大3,600万円もあります。
この親の枠がまだ余っているなら、どこで運用しても同じ「非課税」です。
わざわざ子どもの口座に資金を分けて管理する金銭的なメリットは、実はほとんどありません。
② 12歳までの資金ロック(引き出し制限)がある
子どもNISAは、原則12歳(中学生)になるまで引き出すことができません。
もし急な出費や生活のピンチがあっても、子どもの口座のお金は動かせないのです。
いつでもペナルティなしで引き出せる「親の新NISA」の方が、家計の防衛力はずっと上です。
③ 手間がかかる
子どもの口座を開設し、子どもの銀行口座にお金を移し、ログインを分けて管理する……。
口座が増えれば増えるほど管理の手間がかかります。
まずは親自身の足元をしっかり固めるのが最優先。
これは、看護師として働きながらシングルマザーとして資産を作ってきた私の実感です。
教育費を投資で用意するのは、本来リスクが高い
もうひとつ、絶対に知っておいてほしいことがあります。
それは、「そもそも何のために子どもNISAをやるのか?」という目的です。
目的が「大学の学費」なのか、それとも「18歳以降の成人祝い・自立資金」なのかで、リスクの大きさがまったく違ってきます。
目的が「学費」なら、期限があるからリスクが高い
もし子どもNISAを「大学の学費」として使うなら、かなり慎重になる必要があります。
投資信託(オルカンやS&P500など)は、過去のデータ上、15〜20年の長期で持ち続ければ元本割れする可能性がかなり低くなると言われています。
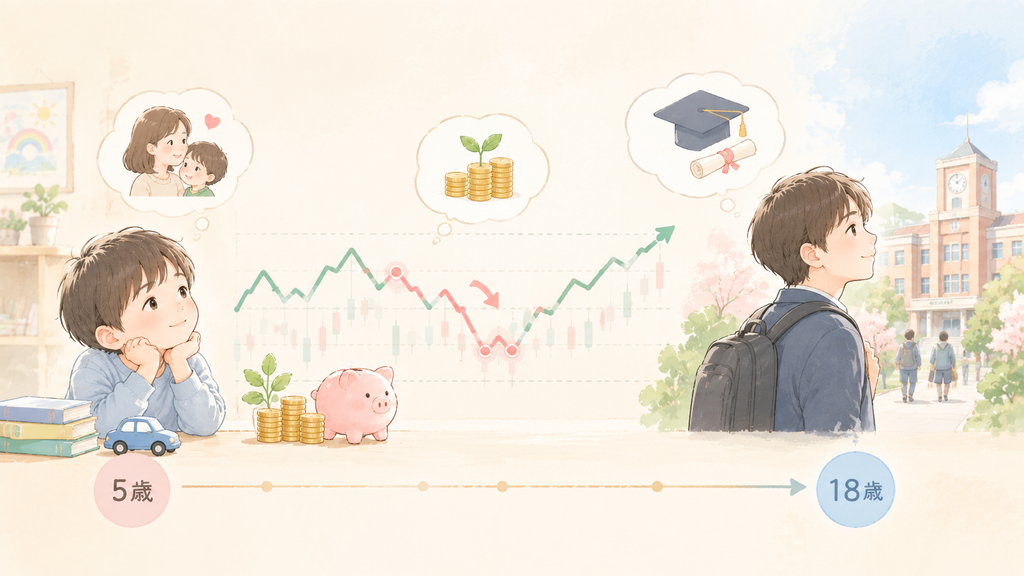
でも、学費には「大学入学の18歳」という、絶対に動かせない期限(支払日)があります。
もし18歳のタイミングで、歴史的な大暴落が起きたらどうなるか。
「相場が戻るまであと5年待とう」というわけにはいきません。 元本割れした状態で、泣く泣く解約して授業料を払うことになります。
だからこそ、「学費のため」に子どもNISAをやるなら、次のどちらかに当てはまる家庭だけだと思っています。
- 子どもが0歳〜未就学児で、学費を使うまでに15年以上の運用期間を確保できる家庭
- 最悪暴落しても、子どもNISAとは別に「現金預金などで学費を賄える余力」がある家庭
目的が「成人祝い・自立資金」なら、小学生からでもアリ
一方で、「教育費は別の預金で用意できている」「子どもNISAは18歳のお祝いや、子どもの将来の資産として渡したい」という目的であれば話は別です。
子どもNISAは、18歳になると自動的に子どもの「成人向け新NISA」に引き継がれます。
つまり、18歳の時点で相場が暴落していても、慌てて売る必要はありません。 「相場が戻るまでそのまま置いておこう」 「子どもが20代〜30代で本当に必要な時まで寝かせておこう」 という選択ができます。
目的が「子どもの成人祝い」や「将来のプレゼント」なら、支払いの期限に縛られないため、小学生以降から始める選択肢も十分にアリだと思います。
子どもが5歳の我が家が、子どもNISAを満額やる理由
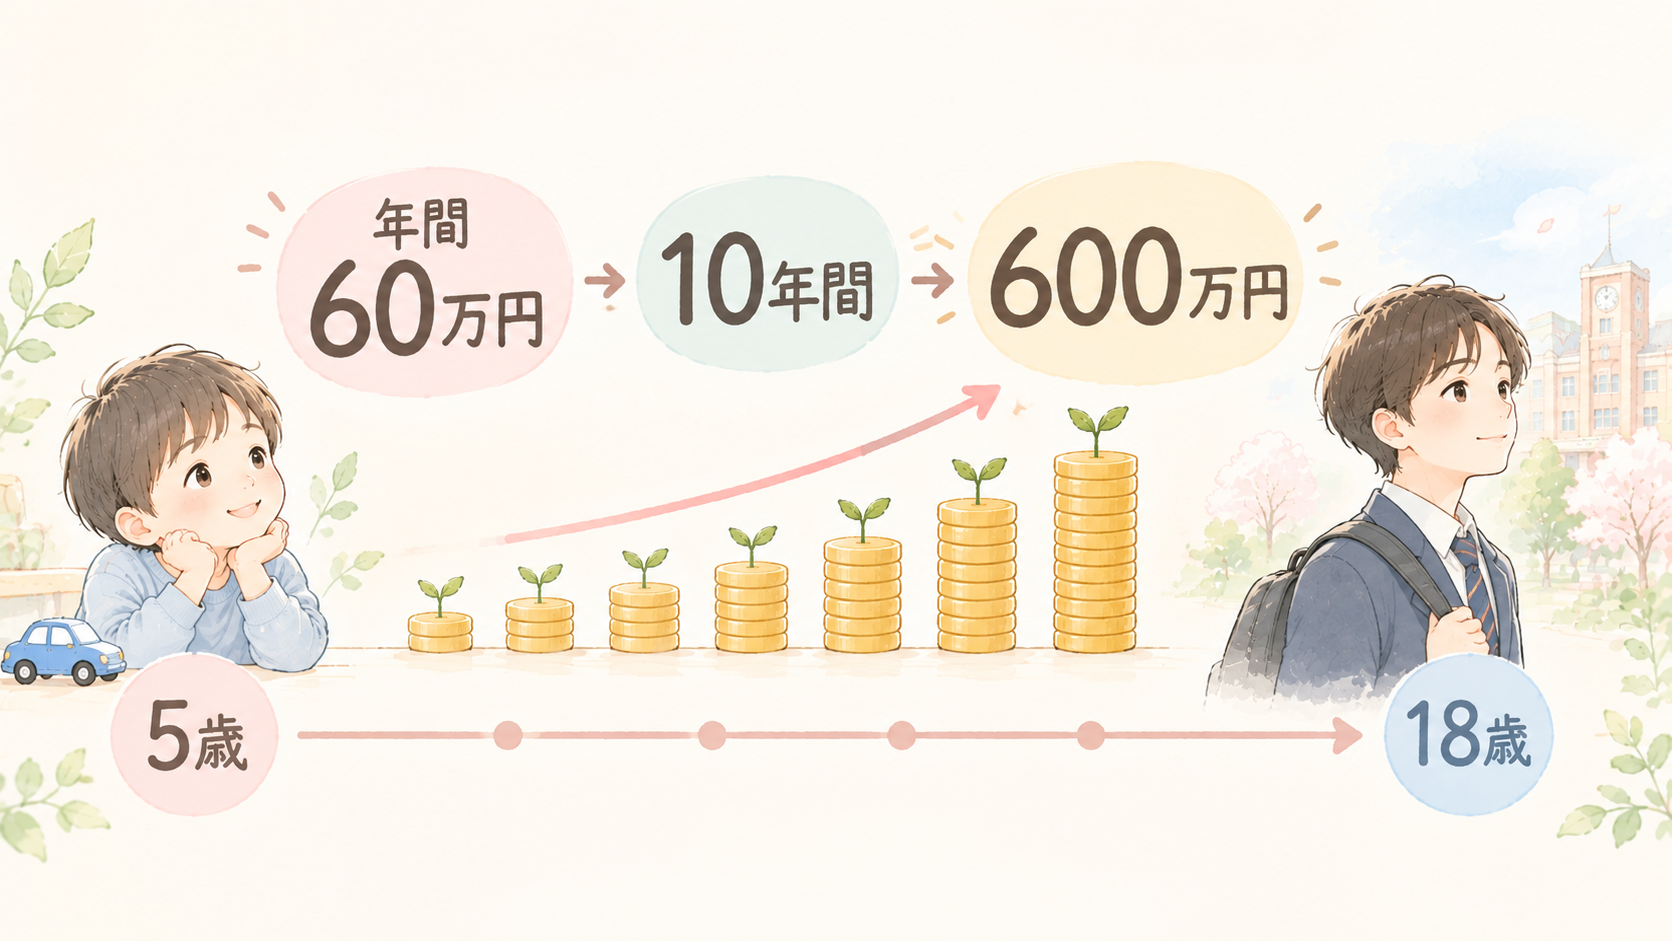
では、リスクがあるのを知った上で、なぜ我が家は子どもNISAを満額やる予定なのか。
理由は、子どもの非課税枠は「子どもの年齢とともに消滅していく」というタイムリミットがあるからです。
8歳を過ぎると「600万円の枠」を使い切れない
子どもNISAのルールをおさらいしてみます。
- 年間投資枠:60万円
- 生涯非課税枠:最大600万円
- 対象年齢:0歳〜17歳(18歳で成人のNISAへ移行)
年間60万円ずつしか入れられないということは、満額の600万円を使い切るには最低でも「10年間」かかります。
つまり、「子どもが8歳以下」のタイミングでスタートしないと、18歳までに600万円の枠を使い切ることができず、枠の一部が消滅してしまうのです。
我が家の子どもは、いま5歳。
18歳になるまで、あと13年あります。
今から始めれば、10年かけて600万円の枠を満額使い切ることができます。
親の枠と併用する目安は「年間投資額200万円以上」
親自身の枠を将来的に使い切る見込みがある家庭の場合、子どもNISAを後回しにすると「子どもの非課税枠を取り逃がす」というリスクが生まれます。
ひとつの目安として、
「子どもが8歳以下で、年間200万円以上を投資に回せる余力があるかどうか」。
年間200万円以上投資できるなら、親自身の積立(月10〜15万円など)を進めつつ、子どもNISA(年60万円=月5万円)に回すことで、世帯全体の非課税枠を最大化できます。
私自身、自分の新NISA枠を毎年の上限ペースでしっかり埋めていける見通しが立ったため、子どもの枠を取りこぼさないために満額やる予定です。
暴落しても「私の資産でどうにかなる」というセーフティネット
我が家も、この子どもNISAは将来の学費として使うつもりでいます。
「さっき学費目的の投資はリスクが高いって言ってたじゃない」と思われるかもしれません。
でも、私が踏み切れる一番の理由は、「もし大学進学のタイミングで子どもNISAが大暴落していても、私自身の資産でどうにか学費を払えるから」です。
親の資産に余裕があれば、暴落時に慌てて子どもの投資信託を売る必要はありません。
その時は私の貯金や資産からサッと学費を出してあげて、子どもの口座は「相場が回復するまでそのまま置いておく」「成人祝いとして将来渡す」と方針を切り替えればいいだけです。
「学費として使う予定だけど、暴落しても親の力でカバーできる」。
このセーフティネットがあるからこそ、我が家は満額攻める選択ができています。
【比較表】旧ジュニアNISAと新・子どもNISAの違い
制度のポイントも表にまとめました。
| 項目 | 旧ジュニアNISA(〜2023年) | 新・子どもNISA(2027年〜予定) | ここに注目! |
| 対象年齢 | 0歳〜17歳 | 0歳〜17歳 | 未成年が対象 |
| 年間投資枠 | 年間80万円 | 年間60万円(月5万円) | 満額には最低10年かかる |
| 生涯非課税枠 | 最大400万円 | 最大600万円 | 生涯枠は200万円アップ |
| 非課税期間 | 5年間(条件付き継続) | 無期限(恒久化) | 期限を気にせず長期保有できる |
| 投資対象 | 株式・投資信託など | つみたて投資枠の投資信託 | 長期・分散に適した商品に限定 |
| 引き出し制限 | 原則18歳まで不可 | 12歳(中学生以降)から可能 ※子どもの使途・同意が必要 | 中学・高校の学費にも使える |
| 18歳以降 | 成人NISAへ移行手続き | 成人の新NISAへ自動移行 | 自動で大人の枠へ引き継ぎ |
12歳までの資金ロックはあるものの、私は「教育資金と完全に割り切る」ことで解決できると思っています。
途中で使えない口座だからこそ、余計な誘惑に負けず、高校や大学進学のタイミングで現金化して授業料に充てる。
そう割り切れるなら、12歳制限はむしろ強制貯金としてのメリットにもなります。
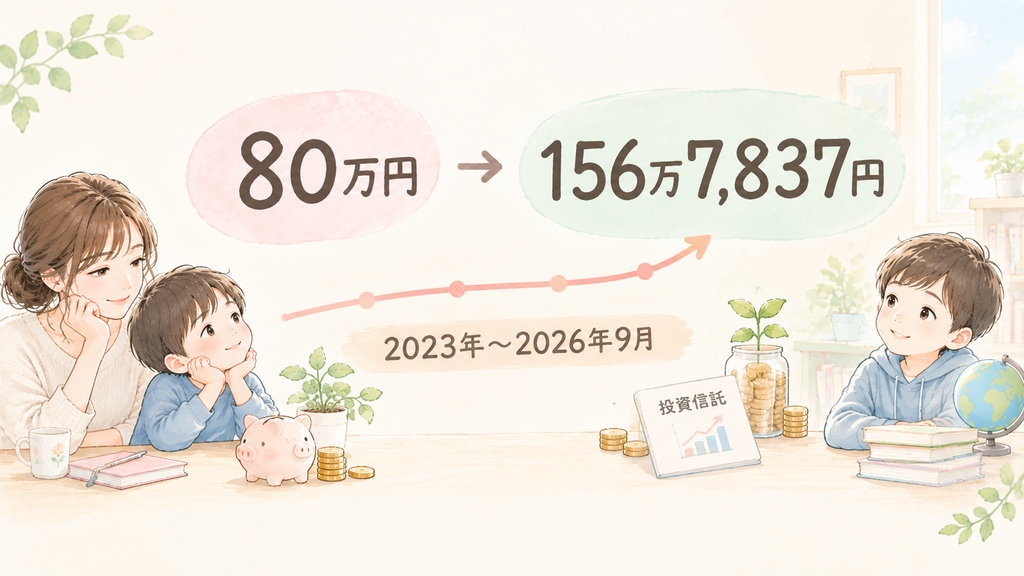
ちなみに我が家は、2023年の旧ジュニアNISA駆け込みで80万円を一括投資(オルカン)しました。
相場の上昇もあり、現在の子ども口座の評価額は「156万7,837円」(2026年9月時点)になっています。
このお金は、18歳になったらそのまま子どもに渡す予定です。
子どもNISA、S&P500とオルカンどっちにする?私の迷いと結論
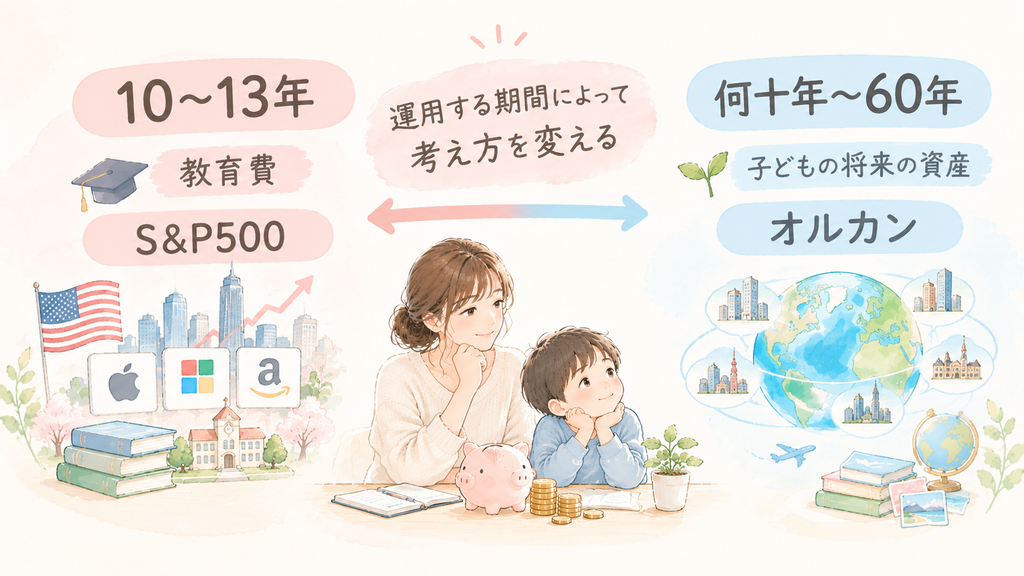
今、一番リアルに迷っているのが「投資信託をどっちにするか?」です。
候補はもちろん、王道の「S&P500」か「オルカン(全世界株式)」の2択。
私の頭の中の葛藤はこうです。
- 子どもの将来のために残す(渡す)なら:迷わず「オルカン」。数十年という超長期で見れば、世界のどこが成長しても恩恵を受けられるオルカンが一番安心だから。
- 教育費として10〜13年後に使うなら:攻めの「S&P500」にしたい。大学進学までの10数年という期間で、少しでも資金効率とリターンを高めたいから。
教育資金として高校・大学の学費に充てる前提で考えるなら、成長性の高いアメリカに賭けたい。
迷いはありますが、我が家の子どもNISAは、きっとS&P500にすると思います。
もちろん、進学のタイミングで大暴落が来るリスクはあります。
だからこそ、子どもが中学生を過ぎたら少しずつ利益確定して現金比率を上げるなど、出口戦略をセットで考えて運用するつもりです。
お金の引き出しには「子どもの同意」が必要。だからこそ一緒に学校へ振り込みに行きたい
子どもNISAのルールの中で、もうひとつ知っておきたいのが「12歳以降にお金を引き出すときは、子どもの同意(確認)が必ず必要になる」という点です。
親が勝手にログインして、親の都合でお金を下ろすことはできません。
一見すると「手続きが面倒くさいな」と感じるかもしれませんが、私はこのルールをすごく前向きに捉えています。
私自身、親が払ってくれた学費の額なんて全く知らずに育った
振り返ってみると、私自身が学生だった頃、親が自分のためにどれだけの学費を払ってくれていたかなんて、まったく知らずに過ごしていました。
「高校や大学に行くのって、これくらい大きなお金がかかっているんだ」 という現実をリアルに知っていたら……もしかしたら、学生時代にもう少し一生懸命勉強していたかもしれません(笑)。
親が汗水垂らして払ってくれたお金の重みって、子どもには本当に見えにくいものです。
子どもと一緒に口座から下ろして、一緒に入金しに行きたい
だからこそ、我が家で子どもNISAを学費として使うときは、子どもと一緒に引き出しの手続きをして、一緒に学校へ授業料を振り込みに行こうと思っています。
「このお金は、あなたが小さかった頃からママが少しずつ積み立てて準備してきたものだよ」 「この学校で学ぶために、これだけのお金がかかるんだよ」
そうやって画面の数字や現金の重みを一緒に見つめること。
ただ親が裏でサッと振り込んで終わらせるのではなく、引き出しから支払いまでのプロセスを子どもと一緒に経験すること自体が、学校選びへの責任感や、生きた金銭教育につながるんじゃないかなと思っています。
18歳で大金を渡すのには迷いもある。「魚ではなく釣竿を渡したい」
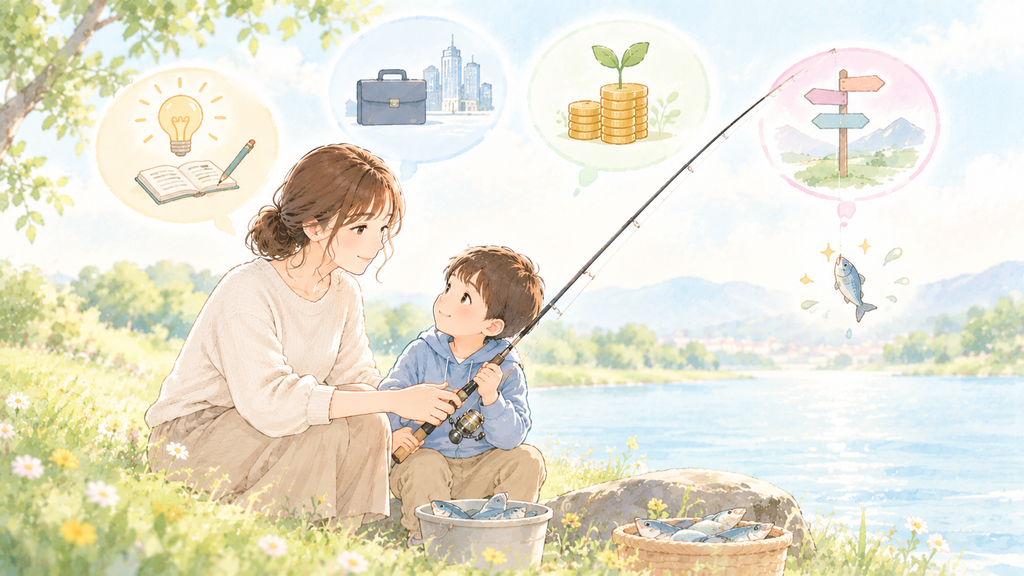
学費として使う前提ではいますが、「もし学費があまりかからず、お金が余ったらどうするか?」については今も葛藤しています。
全部渡してあげれば、子どもの選択肢や精神的な安心感につながるかもしれません。 まとまったお金があることで、新しい挑戦や留学、いざという時のセーフティネットにもなります。
それでも手放しで渡せないのは、「もし私が18歳の時に何百万円もの大金をポンと渡されたら、一瞬で使い切った自信があるから」です。
人が苦労して貯めてくれたお金って、もらった側からすると本当の価値がわかりにくいものです。
私が子どもに本当に渡したいのは、親が用意した「大金(魚)」そのものではありません。 自分の頭で考え、稼ぎ、生きていくための「知恵や力(釣竿)」です。
だからこそ、ただ通帳をポンと渡すのではなく、進路を決めるときに子どもと一緒にお金の話をしたいと思っています。
- 「この学校に行くと学費がいくらかかるか」
- 「ママが準備したこのお金に対して、自分の未来にどんなリターンがあると思うか」
学校選びも自分への投資であることを、子ども自身に考えてほしい。
お金があることで人は弱くなることもあるけれど、お金があるからこそ広がる可能性もある。
親がためたお金をどう手渡すかは、お金を貯めること以上に難しい親の課題だなと感じています。
今できる準備:子どもNISAをやる予定なら「未成年口座」を作っておく
もし、「親の枠をしっかり埋められていて、子どもNISAもやる予定!」という方がいれば、今すぐできる準備があります。
それは、証券会社の「未成年口座」を事前に開設しておくことです。
来月(10月)から子どもNISAの事前受付が始まりますが、申し込むにはまず子どもの証券口座が必要です。
大人のように「スマホで自分の顔写真を撮って即日完了」とはいかないので、少しだけ事前準備が必要です。 といっても、楽天証券やSBI証券ならスマホから書類を撮影してアップロードするだけでWEB完結できます。
つまずきやすいポイントを整理しておきますね。
- 親と同じ証券会社で作る: 楽天証券やSBI証券など、親がメインで使っている会社を選ぶのが基本です(親の口座がないと作れません)。
- 子ども名義の銀行口座を用意する: 親の銀行口座から直接入金はできません。子ども名義の通帳が必要です。
- 子ども専用のメールアドレスを作る: 証券会社によっては親と同じアドレスが登録できません。Gmailなどで子ども用のアドレスを1つ作っておくとスムーズです。
- 本人確認書類を確認しておく: 子どものマイナンバーカードがあればWEB完結しやすいです。もしマイナンバーカードがない場合は、「マイナンバーと続柄が載った世帯全員の住民票」をスマホで撮影して提出する形になります。
直前になって「子どものマイナンバーの番号が分からない!」「専用メアドがない!」と慌てないように、できるところから少しずつ準備を進めてみてください。

まとめ|我が家の戦略とメッセージ
最後に、我が家の子どもNISA戦略をまとめます。
- 親のNISA枠が埋まらないなら、無理にやる必要はない(親枠が絶対優先)
- 教育費の投資はリスクが高い。15年近く寝かせられる子どもか、投資なしでも学費を出せる家計がやるべき
- 子どもが5歳の我が家は、10年かけて枠を満額使い切るために子どもNISAを急ぐ
- 12歳までの引き出し制限は「教育費」として割り切る
- 銘柄は教育費としてのリターンを狙って「S&P500」にする予定
- 18歳でお金をどう渡すかは、進路や学費の「投資リターン」を子どもと一緒に考えたい
投資に「万人共通のたった一つの正解」はありません。
まずは自分自身の生活防衛資金とNISA枠をどうするか。
その上で、子どもの年齢や教育費の計画と照らし合わせて、焦らず我が家に合った方法を選んでみてくださいね。

コメント