こんにちは、はるです。
資産形成をコツコツ続けていると、必ず一度は悩むのが、
「新NISAとiDeCo、結局どっちがお得なの?」
という疑問ですよね。
さらに、法改正によって2026年12月からiDeCoの掛金上限が引き上げられることが決まり、
「iDeCoをもっと活用したほうがいいのかな?」と気になっている方も多いのではないでしょうか。
ネットやSNSを見ると、
「いつでも引き出せる新NISA一択!」という意見もあれば、
「所得控除で節税できるiDeCoのほうが絶対お得!」という声もあって、迷ってしまいますよね。
まず、私の結論からお伝えします。
【私の結論】
私は、子育て中のシングルマザーという立場なら、まずは新NISAを優先したいと考えています。
ただし、新NISAをしっかり活用したうえで、さらに特定口座にもお金を回せる余裕があり、
「このお金は老後まで使わない」と決められるなら、
2026年12月からのiDeCoの上限引き上げは、とても魅力的な選択肢だと思っています。
私自身、現在は新NISAを満額活用し、それでも余る資金を特定口座に入れて運用しています。
その中で「特定口座で20%の税金を払って運用するくらいなら、
iDeCoの枠を増やして所得控除と非課税の恩恵をフルに使おうかな」と本気で考えるようになりました。
今回は、一人のシングルマザー看護師として、「新NISAとiDeCoはどっちがお得なのか?」を、
机上の空論ではなく30年のリアルな税金シミュレーションと実体験から正直にお話しします。
2026年12月改正でiDeCoはどう変わる?上限額の比較
まずは、「今回の改正で自分はいくらまで積み立てられるようになるのか」を整理しておきましょう。
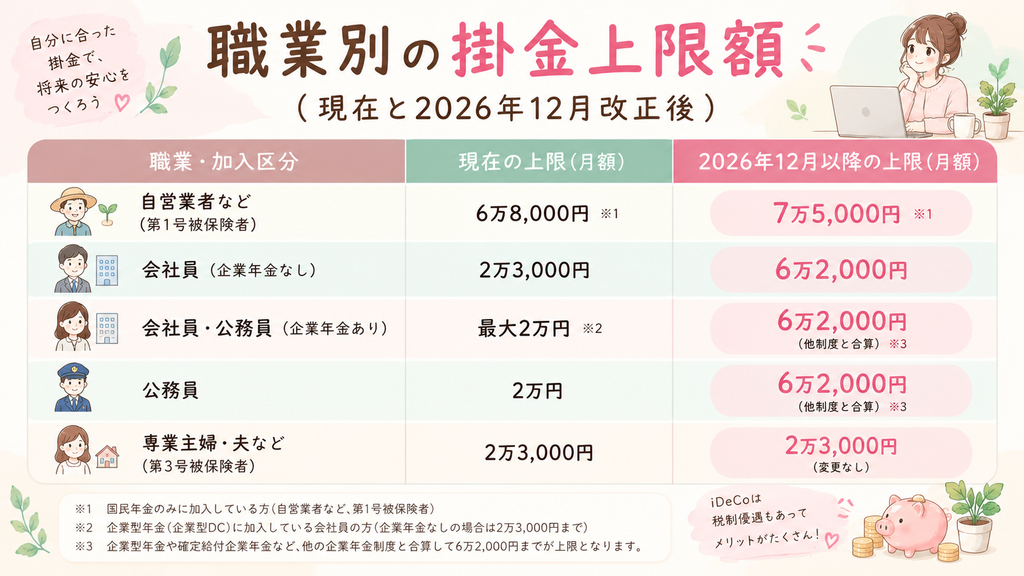
2026年12月から、職業や加入区分ごとの掛金上限額が以下のように見直されます。
職業別の掛金上限額(現在と2026年12月改正後)
会社員や看護師などの厚生年金に加入する第2号被保険者は、
2026年12月からiDeCoの共通拠出限度額が月6.2万円に引き上げられます。
ただし、企業型DCやDBなどの企業年金に加入している場合は、
誰でも月6.2万円を満額拠出できるわけではありません。
企業型DCの掛金額や、DBなどの他制度掛金相当額との関係で、
iDeCoに拠出できる金額が決まります。
一方、企業年金等に加入していない会社員の場合は、
現在の月2.3万円から月6.2万円まで大きく枠が広がることになります。
年間で考えると、最大で約74.4万円。
老後資金を本格的に準備したい人にとっては、かなり大きな制度変更ですよね。
【よくある疑問】職場の「中退共」や「民間の退職金保険」は企業年金に入る?
クリニックや中小規模の病院に勤めている看護師さんからすると、
「うちの職場、中退共(中小企業退職金共済)に入っているんだけど、企業年金ありの枠になっちゃうの?」
「保険会社で退職金を積み立てていると言われたけれど、iDeCoの枠は減るの?」
という疑問もあると思います。
中退共(中小企業退職金共済)そのものは、
iDeCoの拠出限度額を直接減らす「企業年金等」には含まれません。
また、一般的な民間の生命保険会社による退職金積立も、
それだけでiDeCoの拠出限度額を減らす企業年金になるわけではありません。
iDeCoの拠出限度額に関係する主な企業年金等には、
- 企業型DC(企業型確定拠出年金)
- DB(確定給付企業年金)
- 厚生年金基金
- その他、法律上の企業年金等
などがあります。
ただし、「中退共がある=必ずiDeCoを月6.2万円まで満額拠出できる」という意味ではありません。
勤務先に企業型DCやDBなど、別の企業年金制度が併設されている可能性もあるからです。
自分の勤務先でどの制度に加入しているのか分からない場合は、
人事や総務などに確認してからiDeCoの掛金額を決めるのがおすすめです。
そして、もう一つ注意したいのが「受け取り時」です。
中退共などから受け取る退職金とiDeCoを一時金として受け取る場合は、
退職所得控除との関係を考える必要があります。
つまり、「掛金を入れるときの上限」と「60歳以降に受け取るときの税金」は、分けて考えることが大切です。
このあたりは、iDeCoを長く続けるなら意外と重要なポイントです。
新NISAとiDeCo、そもそも何が違う?
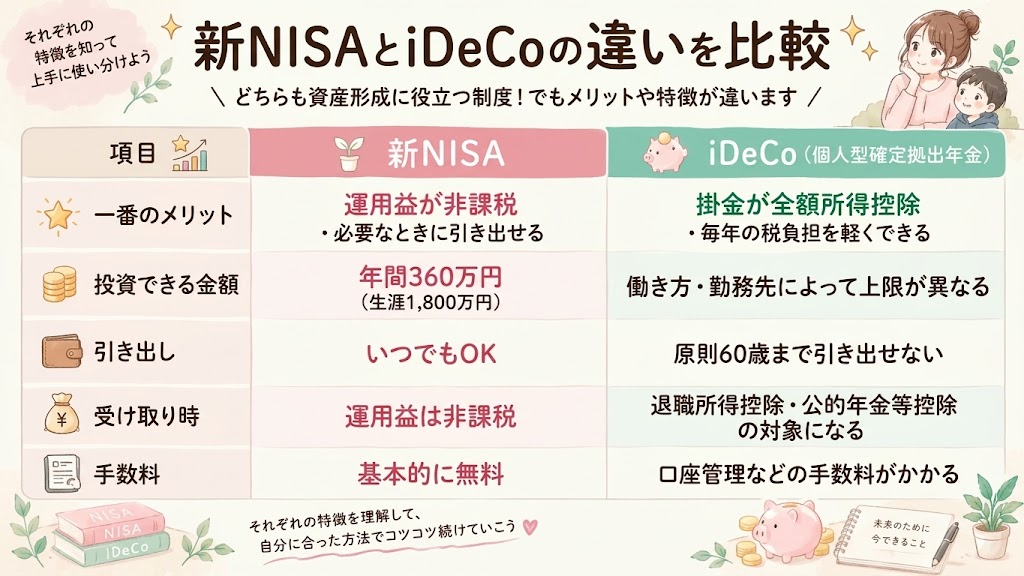
新NISAとiDeCoは、どちらも「税金を抑えながら資産を増やしていく」ための制度です。
ただし、大きな違いは「いつ使えるお金なのか」と「どのタイミングで税金が優遇されるのか」です。
ざっくり言うと、
「いつでも使えるお金を育てたい」なら新NISA。
「老後資金を作りながら、今の税金も減らしたい」ならiDeCo。
というイメージです。
特にiDeCoの大きな魅力は、投資の運用成績とは別に、
掛金を拠出することで所得税・住民税の負担を軽くできることです。
たとえば、所得税+住民税の税率が20%の人が、
iDeCoに年間60万円を拠出した場合、
60万円 × 20% = 約12万円
となり、年間約12万円分、税負担が軽くなる計算です。
もちろん、実際の節税額は年収や所得税率、住民税、社会保険料、各種控除などによって変わります。
つまりiDeCoは、「運用して増やす」だけではなく、
「今払っている税金を減らしながら老後資金を作れる」のが強みなんです。
「それなら、iDeCoのほうが新NISAよりお得じゃない?」
そう思いますよね。
私も最初はそう思いました。
でも、ここで忘れてはいけないのが、iDeCoのお金は原則60歳まで引き出せないということ。
これが、新NISAとの大きな違いです。
節税効果だけを見るとiDeCoはとても魅力的ですが、
「今後使う可能性があるお金までiDeCoに入れてしまっていいのか?」は、しっかり考える必要があります。
だからこそ、私は「新NISAとiDeCo、どちらが正解?」ではなく、
「それぞれの役割をどう分けるか」が大切だと思っています。
シングルマザーにとって「60歳まで引き出せない」は最大の壁
iDeCo最大のメリットが「節税」なら、
最大のデメリットは「60歳まで絶対に解約・引き出しができない(資金拘束)」ことです。
これは、一人で家計を支えるシングルマザーにとって本当に重いリスクになります。
- 子どもの進学や受験、大学の入学金
- 急な病気やケガで働けなくなったとき
- 車の買い替えや家電の故障
- これから迎える家づくり(住宅ローンや頭金、諸費用)
人生には、予想以上にお金が必要になるタイミングが何度も訪れます。
どれだけ節税効果が高くても、
手元の資金がカツカツの状態でiDeCoに月何万円も固定してしまうのは本当に危険です。
だからこそ、「いつでもペナルティなしで現金化できる新NISA」が最初の選択肢として圧倒的に安心なのです。
【徹底比較】30年間積み立てたら、新NISAとiDeCoはどちらがお得?
では、ここからは「実際にどちらがお得なのか」を、数字で比べてみます。
今回は、会社員・看護師などをイメージして、
- 毎月5万円を積み立てる
- 30年間運用する
- 年利5%で運用
- 60歳で一括受け取り
- iDeCoは退職金制度のない職場を想定
という条件で計算してみました。
前提条件
- 毎月の積立額:5万円
- 積立期間:30年間
- 元本合計:1,800万円
- 想定利回り:年5%
- 60歳時点の資産:約4,161万円
- 運用益:約2,361万円
30年間、毎月5万円を積み立てて年5%で運用できた場合、60歳には約4,161万円になる計算です。
では、新NISAとiDeCoでどんな違いが出るのでしょうか。
30年間積み立てた場合の比較
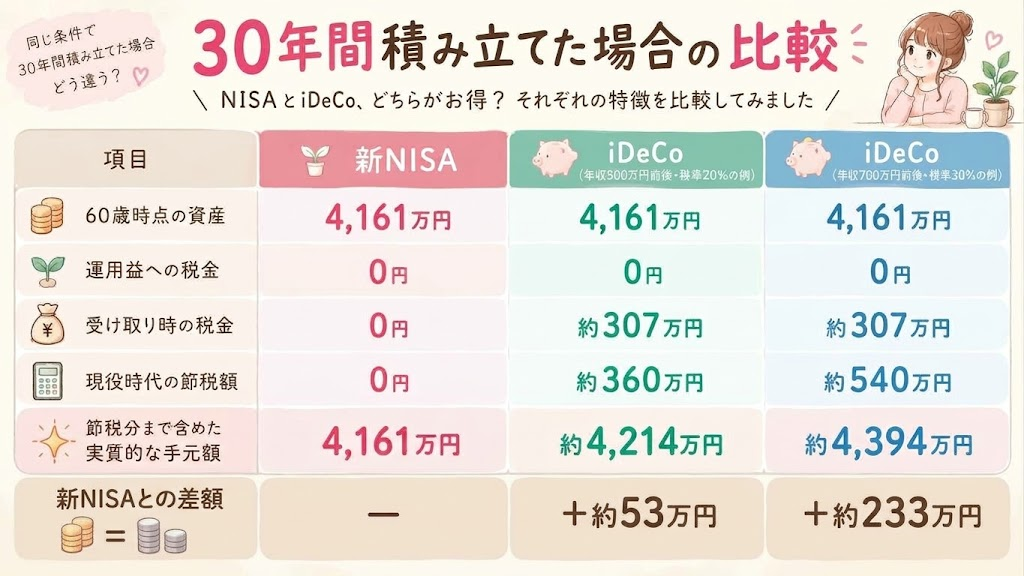
※税率や受け取り時の税額は、年収・所得控除・退職金・iDeCoの加入期間・受け取り時期などによって変わります。上の比較は一定の条件を置いた試算であり、すべての人に当てはまるものではありません。
※iDeCoの節税額は、節税できた分を使わずに手元に残した場合を含めて比較しています。実際には、節税分を生活費などに使うか、貯蓄・投資に回すかによって結果は変わります。
今回の条件では、節税分を使わずに残した場合、
iDeCoは新NISAより約53万~233万円多くなる結果になりました。
この結果だけを見ると、
「iDeCoのほうがお得じゃん!」
と思いますよね。
実際、今回の条件ではiDeCoのほうが少し有利になりました。
その理由は、iDeCoには「積み立てている間の節税」があるからです。
たとえば、年収500万円前後で税率20%として考えると、年間60万円をiDeCoに拠出した場合、
60万円 × 20% = 約12万円
年間約12万円、税負担が軽くなる計算です。
これが30年間続けば、約360万円。
一方で、60歳で受け取るときには約307万円の税金がかかる想定です。
つまり、
「現役時代に約360万円節税できる」
→「受け取り時に約307万円の税金がかかる」
というイメージです。
そのため、今回の条件では、節税分を使わずに残しておけば、iDeCoのほうが約53万円多くなる計算です。
ただし、これはあくまで「節税できたお金を使わなかった場合」の話。
ここがiDeCoを考えるうえで、とても大切なポイントです。
ただし要注意!iDeCoには3つの落とし穴
「計算上はiDeCoの勝ち」ですが、これには見落としがちな落とし穴があります。
① 浮いた税金を生活費で使ってしまうとNISAに負ける
iDeCoの節税メリットを最大限活かすには、
毎年軽くなった税負担分を、そのまま使ってしまわないことも大切です。
たとえば、年間10万円前後の税負担が軽くなったとして、
それを旅行や外食、買い物などに使えば、その分だけ資産形成に回るお金は減ります。
つまり、「iDeCoに入れれば自動的にNISAより得」というわけではなく、
節税によって生まれた余裕資金をどう使うかまで考える必要があります。
節税分まで貯金や投資に回せる人ほど、iDeCoのメリットを活かしやすいと言えます。
② 職場の退職金がある人は「受け取り方」まで考える
先ほども触れたように、
中退共などの退職金制度そのものはiDeCoの拠出限度額を直接減らすものではありません。
でも、受け取り時には別の問題があります。
iDeCoを一時金として受け取る場合、
勤務先から受け取る退職金などとの関係で、
退職所得控除をどう使うかを考える必要があります。
そのため、退職金がある人ほど、
- iDeCoを一時金で受け取るのか
- 年金形式で受け取るのか
- 退職金とiDeCoをいつ受け取るのか
- 退職所得控除をどのように使うのか
といった「出口戦略」まで考えておくことが大切です。
「iDeCoは受け取り時に必ず大きな税金がかかる」という意味ではありません。
退職金の金額や加入期間、受け取り方法などによって結果は変わります。
ただ、積み立てるときだけでなく、「最後にどう受け取るか」まで考えておくことが大切ということです。
③ 60歳まで引き出せないことへのプレッシャー
どれだけ計算上でプラスになると分かっていても、
「60歳まで原則引き出せない口座に、毎月5万円を入れ続ける」
というのは、精神的にも家計的にもそれなりにプレッシャーがあります。
特に30年という長い期間になると、途中で
「やっぱりこのお金を使いたい」
と思うことがあるかもしれません。
だからこそ、iDeCoは「老後まで使わないと決めたお金」で無理なく続けることが大切だと思っています。
どっちを選ぶべき?私の判断基準
ここまでの特徴と計算を踏まえて、私が考える選び方はとてもシンプルです。
パターン①:投資に回せるお金が月数万円〜10万円前後の場合
👉 迷わず「新NISA」を最優先
まずは生活防衛資金を確保し、何かあったときにすぐ引き出せる新NISAの枠を埋めるのが正解です。
子育て中は予期せぬ出費が多いので、無理にiDeCoで資金をロックする必要はありません。
パターン②:新NISAの枠がまだたくさん余っている場合
👉 やっぱり「新NISA」が安心
いつでも解約できて、教育費にも住宅ローンの一部繰り上げにも使える柔軟性は、
シングルマザーにとって何物にも代えがたい安心感になります。
パターン③:新NISAを満額やっていて、さらに特定口座にも回せる余力がある場合
👉 「iDeCo引き上げ(月6.2万)」を満額使い倒すのがおすすめ!
まさに今の私自身が検討しているのがこのパターンです。
私が「特定口座よりiDeCo満額」を考えている理由
現在、私は新NISA(年360万円枠)をフル活用し、それでも余る資金を特定口座に入れて運用しています。
この状況になって初めて、「iDeCoの上限引き上げ(月6.2万円)」がとても魅力的な選択肢に見えてきました。
理由は3つあります。
- 特定口座で約20%課税されるなら、iDeCoを使いたい
- 新NISAの枠を使い切った後は、特定口座での運用になります。それなら、老後まで使わないお金はiDeCoに回して、運用益への税金を抑えたいと考えました。
- 看護師の給与に対する「所得控除」を活用できる
- 月6.2万円(年約74.4万円)を積み立てると、iDeCoの掛金が所得控除になります。その分、毎年の所得税・住民税の負担を軽くできます。特定口座で運用するだけでは、この節税効果はありません。
- 「60歳以降のお金」と割り切れる
- iDeCoは原則60歳まで引き出せません。でも、生活防衛資金や日々の生活費、子育て、これから建てる家の資金などは別で確保しています。だからiDeCoに入れるお金は、「60歳以降の自分への仕送り」と考えることにしました。使う予定のないお金だからこそ、資金拘束も受け入れられます。
逆に「60歳まで引き出せない」が最強の武器になる人もいる
ここまで「資金拘束はシングルマザーにとってリスク」とお話ししましたが、
実はこれ、人によっては最大のメリット(武器)になるとも思っています。
新NISAの最大の良さは「いつでも解約して引き出せること」です。
でも、それは裏を返せば、
- 「口座にお金があると思うと、つい旅行や欲しいものに使ってしまう」
- 「コロナショックのような大暴落が起きたとき、怖くなって売却(狼狽売り)してしまう」
というリスクと隣り合わせだということです。
「手元にあると使っちゃう体質なんです…」という方や、
「相場が下がったときに冷静でいられる自信がない」という方にとって、
「60歳まで国にガッチリ鍵をかけられて絶対に下ろせないiDeCo」は、
強制的に将来の自分にお金を残すための最強の防衛システムになります。
ただし、「引き出せないから暴落しても絶対に安心」という意味ではありません。
iDeCoでも、運用商品を売却して別の商品へ変更することはできますし、
運用成績によって資産額が変動することもあります。
それでも、「お金があるから使ってしまう」「暴落すると売ってしまう」という自分の性格を考えると、
簡単には引き出せない仕組みそのものがメリットになる人はいると思います。
iDeCoは月5,000円からOK。でも知っておきたい「手数料の罠」
「月6.2万円なんてとても無理…」と思うかもしれませんが、
iDeCoは月5,000円(1,000円単位)から始められます。
(※ワンコイン100円〜始められる新NISAと比べると少しハードルは上がりますが、無理のない金額からスタートできます)
まずは「月5,000円〜1万円」から自分のペースで始めてみるのも立派な第一歩です。
少額であっても、現役時代の所得控除(毎年の節税)は確実に効いてきます。
ただ、1つだけ絶対に知っておいてほしい「注意点」があります。
途中で積み立てを止めても「口座手数料」は引かれ続ける!
iDeCoは、もし日々の生活が苦しくなったら、掛金の拠出を止めることもできます。
ですが、掛金を止めても口座を維持するための手数料がかかります。
2026年12月以降、掛金を拠出している場合は、
国民年金基金連合会や信託銀行などの手数料として、基本的に月186円がかかります。
運営管理手数料については金融機関によって異なります。
一方、掛金の拠出を止めて運用指図者になった場合も、手数料は完全にゼロになるとは限りません。
そのため、
「毎月5,000円すら出し続けるのが難しい」
というくらい家計に余裕がない時期なら、無理にiDeCoを始める必要はないと思います。
まずは生活防衛資金や、必要なときに使える新NISAなどを優先する。
そして、
「月5,000円なら、将来のために置いておける」
と思える余力ができてからiDeCoを始める。
私はそのくらいの距離感でいいと思っています。
まとめ:正解は人それぞれ。「家計のステージ」と「自分の性格」で選ぼう
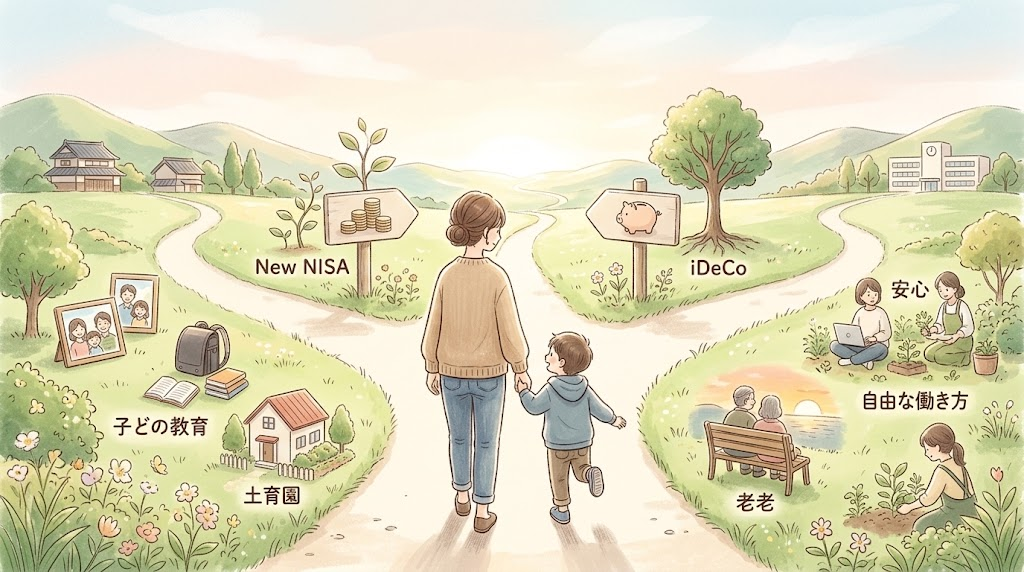
「新NISAとiDeCo、結局どっちがお得?」に対する私の答えをまとめます。
- 手元の流動性を守りたいなら: 迷わず「新NISA」が最優先
- つい使ってしまう・暴落で狼狽売りしそうなら: あえて「iDeCo」で鍵をかけるのも立派な戦略
- 新NISAを埋めて特定口座を使う余力があるなら: 2026年12月からのiDeCo上限拡大(月6.2万)をフル活用する
投資に「万人共通の正解」はありません。
大切なのは、周りのインフルエンサーの金額に焦るのではなく、
「今の自分の家計のステージ」と「自分自身の性格(お金の弱さ)」に素直になって選ぶことです。
iDeCoは月5,000円から自分のペースで始められます。
ただし、積み立てを止めても手数料がかかり続ける点だけは忘れずに、「これなら老後まで置いておける」と思える無理のない金額から付き合っていきましょう。
2026年12月の法改正に向けて、まずはご自身の職場の福利厚生やNISAの活用状況を振り返るきっかけにしてみてくださいね。

コメント