看護師として働く中で、「夜勤を辞めたいな」「夜勤さえなければ、もっと心身ともに楽になるのに」「家族との時間を大切にしたいのに」と悩んでいませんか?
夜勤手当は魅力的ですが、私たちの健康やQOL(生活の質)を削っているのも事実です。
しかし、無理に夜勤を続ける必要はありません。
この記事では、「資産形成」という現実的な戦略を使うことで、夜勤手当に依存しない働き方、つまりあなたの選んだ自由な働き方を手に入れる具体的な道筋を解説します。
夜勤が「当たり前」の毎日を終わらせたいあなたへ
睡眠リズムの乱れ、疲労の蓄積、友達や家族との予定が合わせにくいストレス…。
それでも夜勤を続けてしまうのは、「夜勤=給料に直結する」から。
これこそが、多くの看護師が抱える共通のジレンマです。
実際、私も夜勤を辞めた瞬間、手取りが20万円を下回って愕然としました。
「夜勤なしでは生活ができない」──これが現実でした。
夜勤を辞めるだけで、月数万円の収入がなくなり、家計が一気に苦しくなる。
これこそが、夜勤をやめたくてもやめられない最大のハードルです。
だからこそ、そのハードルを越える鍵になるのが “資産形成” です。
資産から生まれる収入が夜勤手当を補ってくれれば、
あなたは初めて「夜勤をするか、しないか」を 自分で選べる ようになります。
この記事では、
夜勤をしなくても生活が成り立つようになる“現実的な資産形成のステップ” を
わかりやすく解説していきます。
資産がもたらす「経済的なゆとり」とは
資産形成の目標は、給料以外に収入の柱を持つことです。
- 💰 生活防衛資金(守りの資産):
- まずは生活費の半年分〜1年分を貯金し、心の安定を得ます。この守りがあるからこそ、「嫌な仕事を我慢する」必要がなくなります。
- 📈 投資による「不労所得」(攻めの資産):
- 株式や投資信託などで資産を運用し、そこから生まれる配当金や運用益を、あなたの第二の収入とします。
【最重要】夜勤手当に依存しない収入構造へ
夜勤を辞めて手取りが減っても大丈夫な仕組みを構築します。
- 看護師の現実: 月3〜5万円の夜勤手当は大きい。辞めたら家計が崩れる不安。
- 資産形成で解決: 運用益で夜勤手当相当額を稼げるようになれば、夜勤を辞めても収入は維持できます。
具体例:
夜勤手当で月5万円を稼いでいると仮定します。資産運用で年間60万円の利益(月5万円)を生み出せるようになれば、あなたは夜勤のない働き方へ移行できます。
看護師こそ資産形成を始めるべき理由
あなたの資格と給与体系は、資産形成において大きな武器になります。
① 収入が安定しており、再現性が高い
景気に左右されにくい安定した給与は、毎月の積立額を計画的に確保しやすいという、最高の環境です。継続的な積立こそが、資産形成の成功の鍵です。
② 資格が「高給のセーフティネット」になる
資産形成によって経済的自立に近づいた後、もし投資で一時的な失敗があっても、あなたは看護師という高需要・高給の資格を持っています。
- 安心感: 「いつでも高給な仕事に戻れる」という心理的なゆとりが、攻めの投資や、夜勤のない新しい職場への挑戦を後押ししてくれます。
③ 複利効果の恩恵を最大限に受けられる
若いうちから、他の職業比べ給与が高いため、自動で資産が増えていく仕組みを構築できるのが最大のメリットです。時間が長ければ長いほど、利益が利益を生む複利の力を最大限に活用できます。
🛑 投資が怖い看護師さんへ:預貯金オンリーのリスクをご存知ですか?
「投資なんて怖い」「元本保証の預貯金が一番安全」と考えるのは当然です。しかし、実は預貯金だけを続けていることにも大きなリスクが潜んでいます。
隠れたリスク①:インフレ(物価上昇)による実質的な価値の目減り
銀行の金利(0.001%など)は、物価上昇率(2~3%など)をはるかに下回っています。
- 物価が上がると、同じ100万円で買えるものが少なくなり、お金の購買力は低下します。
- 預貯金最大の隠れたリスクは、夜勤で頑張って貯めたお金が、何もしないことで少しずつ目減りしている状態、ということです。
隠れたリスク②:夜勤に依存せざるを得ない「時間のリスク」
預貯金だけでは、目標金額に到達するまでに非常に長い時間がかかります。
- その間、夜勤を辞めるという「選択の自由」は得られません。
- 安全に「増やす」ことを選ぶことで、お金にも働いてもらい、夜勤のない働き方をより早く実現できるようになります。
自由な働き方へのロードマップ:具体的な投資の始め方
0.支出の最適化:種銭を増やす最速ルート
投資に回す「種銭」を確保するために、まずは支出を見直しましょう。
↓以下の記事を参考にしてみてください。
シングルマザー看護師が資産1000万円貯めるためにやめた7つのこと
❌ 子どもがいなければ原則として保険は不要!
保険の役割は「万が一の時に残された家族が困らないようにすること」です。独身・夫婦二人世帯の場合、高額な死亡保険や医療保険は原則として不要な支出です。
- 公的制度の活用: 入院や高額な治療費は、高額療養費制度や傷病手当金で十分にカバーされます。民間の医療保険の必要性は低いです。
【シミュレーション】 毎月1万円の保険料を解約し、年利5%で運用した場合、20年後には約410万円の資産になります。このお金を投資に回しましょう。
1.まずは守りを固める!生活防衛資金を確保する
投資を始める前に、必ず行ってほしいのが「生活防衛資金」の確保です。これは、急な病気や失業、予期せぬ出費があったときに、投資資産を売却せずに済むための「心の安定剤」となる資金です。
- 目標額: 生活費の3ヶ月〜1年分(独身・共働きなら少なめ、大黒柱なら多め)。
- 保管方法: 普通預金やネット銀行など、すぐに引き出せる安全な場所に置いておきます。
この資金があれば、もし投資した資産が一時的に値下がりしても、「すぐに売って現金化しなければならない」という精神的なプレッシャーから解放されます。
2.看護師最強の武器!税制優遇制度(NISA)を活用する
投資で得た利益には、通常約20%の税金がかかります。しかし、国が用意してくれた強力な優遇制度を利用すれば、この税金が**非課税(ゼロ)**になります。
- 利用すべき制度: 新NISA(ニーサ)
- なぜ最強なのか?
- 非課税: 利益がすべて自分のものになるため、夜勤手当を補填するスピードが格段に上がります。
- いつでも売却OK: 必要なときにお金を引き出せるため、自由な働き方を目指す上で柔軟性が高まります。
- 長期の積立に最適: 忙しい看護師さんでも、一度設定すれば自動で積み立ててくれるため、手間がかかりません。
3.ゴールの明確化!必要な資産額を「4%ルール」で試算する🌟New Content🌟
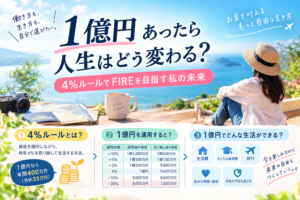
抽象的な目標ではなく、具体的な金額目標を設定しましょう。ここでは、インデックス投資で有名な「4%ルール」を使って、夜勤手当を補填するために必要な資産額を明確にします。
💡 4%ルールとは?
S&P500などのインデックスファンドで築いた資産総額の4%を年間で取り崩しても、資産が尽きにくいとされる指針です。この4%が、あなたの「不労所得」となります。
資産額別:月々の不労所得(4%ルール)早見表
この表で、あなたの夜勤手当を補填するために必要な目標資産額を確認しましょう。
| 資産総額(ゴール) | 年間取り崩し額 (4%) | 月々の不労所得 | 夜勤手当換算の目安 |
| 500万円 | 20万円 | 約1.67万円 | パート・アルバイトの補填に |
| 1,000万円 | 40万円 | 約3.33万円 | 夜勤2~3回分の補填に |
| 1,500万円 | 60万円 | 5.0万円 | 夜勤手当の全補填に |
| 2,000万円 | 80万円 | 約6.67万円 | 転職後の手取り減をカバー |
| 3,000万円 | 120万円 | 10.0万円 | 自由な働き方(FIRE)の土台に |
| 5,000万円 | 200万円 | 約16.67万円 | 完全な早期リタイアも視野に |
目標設定の例
- 夜勤手当の平均額を計算:「私の夜勤手当は月平均5万円だ」
- この5万円を運用益で稼ぐためには、資産総額1,500万円を目指せば良い、という具体的な目標が明確になります。
この具体的な数字が、資産形成のモチベーションとなり、夜勤のない働き方への道を現実のものにしてくれます。
補足:取り崩し方法について
4%ルールには、主に2つの取り崩し方があります。
- 定額取り崩し(上記表の計算方法): 最初の年(引退時)の資産額を基準に、毎年決まった金額(4%)を取り崩し続けます。シンプルで計画が立てやすい方法です。
- 定率取り崩し: 毎年の資産残高の4%を取り崩します。資産が増えれば取り崩し額が増え、減れば取り崩し額も減るため、資産の長寿命化に貢献しますが、生活費が変動します。
この表は、シンプルで目標設定に使いやすい定額取り崩しを前提としています。
こちらのビデオでは、全世界株に投資した場合の4%ルールについて解説されています。
【FIREの悩み】米国株ではなく「全世界株」で4%取崩しは成立するのか解説【株式投資編】
より具体的な資産形成方法を知りたい方はこちら→【新人看護師へ送る】「年収540万・貯金ゼロ」からのリベンジ!夜勤なしの自由を掴む最短資産形成術
まとめ:資産形成がもたらす究極の自由
資産形成は、「お金持ちになること」が究極の目的ではありません。
資産を築くことで手に入るのは、「選択の自由」です。
- ✅ 夜勤を続けるか、辞めるか。
- ✅ 病棟に残るか、クリニックや健診センターに移るか。
- ✅ この仕事を選ぶか、完全に休むか。
あなたの心と体の健康を最優先に、人生のあらゆる選択を自分で「選べる」ようになることこそが、夜勤のない自由な働き方の正体です。
まずは小さな一歩、NISA口座の開設から始めてみませんか?


コメント